Maandlasten hypotheek: inzicht in je maandelijkse woonkosten
Maandlasten hypotheek: waaruit bestaan ze en hoe bereken je ze?
Een hypotheek brengt iedere maand kosten met zich mee. Die maandlasten bestaan niet alleen uit de betaling aan de hypotheekverstrekker. Ook belastingen, verzekeringen en andere woonkosten kunnen invloed hebben op wat je uiteindelijk kwijt bent. In dit artikel lees je welke onderdelen meetellen en waar je op kunt letten.
Wat zijn hypotheeklasten?
Met de maandlasten van een hypotheek wordt meestal het bedrag bedoeld dat je maandelijks aan de hypotheekverstrekker betaalt. Dit bedrag bestaat doorgaans uit rente en aflossing. De precieze verdeling hangt af van de hypotheekvorm, de rente en de resterende looptijd.
Daarnaast zijn er woonkosten die niet bij de hypotheekbetaling horen, zoals gemeentelijke belastingen, verzekeringen, onderhoud en eventueel een bijdrage aan de Vereniging van Eigenaren (VvE). Voor een volledig beeld van je woonbudget is het verstandig deze kosten ook mee te nemen.
Bruto en netto maandlasten
De bruto maandlast is het bedrag dat je volgens de hypotheekafspraken betaalt, vóór eventuele belastingvoordelen. De netto maandlast houdt rekening met mogelijke hypotheekrenteaftrek. Daardoor kan de netto last lager uitvallen, maar het verschil hangt af van je persoonlijke situatie en de geldende belastingregels.
Hypotheekrenteaftrek is aan voorwaarden gebonden. Zo gelden er regels voor het type hypotheek en de manier waarop je de lening aflost. Laat daarom bij een berekening controleren of en in welke mate je voor aftrek in aanmerking komt. Een belastingteruggave kan bovendien gedurende het jaar of achteraf worden verrekend; die verlaagt niet automatisch het bedrag dat je maandelijks aan de hypotheekverstrekker betaalt.
De invloed van de hypotheekvorm
Annuïteitenhypotheek
Bij een annuïteitenhypotheek betaal je binnen een afgesproken rentevaste periode meestal een gelijk bruto bedrag aan rente en aflossing. In het begin bestaat een groter deel van de betaling uit rente. Later los je steeds meer af. Als de rente na afloop van de rentevaste periode verandert, kunnen je maandlasten wijzigen.
Lineaire hypotheek
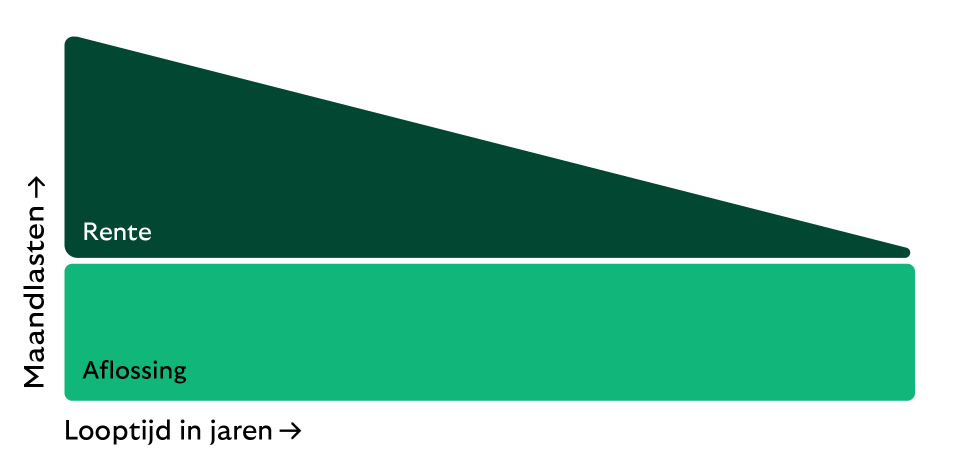
Bij een lineaire hypotheek los je iedere maand een vast deel van de lening af. Omdat je schuld daardoor sneller daalt, betaal je gaandeweg minder rente. De maandlasten beginnen doorgaans hoger dan bij een annuïteitenhypotheek, maar nemen gedurende de looptijd af.
Aflossingsvrije hypotheek
Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd doorgaans rente, maar los je de lening niet volgens een vast schema af. Daardoor kunnen de maandelijkse hypotheekbetalingen lager zijn. De schuld blijft echter staan en moet op een afgesproken moment worden terugbetaald, bijvoorbeeld met eigen geld, door verkoop van de woning of door een andere financiering. De voorwaarden en fiscale gevolgen verschillen per situatie.
Welke factoren bepalen je maandlasten?
- De hoogte van de hypotheek: hoe meer je leent, hoe hoger doorgaans de rente- en aflossingsbetalingen.
- De hypotheekrente: een hogere rente leidt meestal tot hogere maandlasten. De rente kan onder meer afhangen van de rentevaste periode, de verhouding tussen de lening en de woningwaarde en eventuele voorwaarden van de aanbieder.
- De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar kan betekenen dat je over de totale looptijd meer rente betaalt.
- De hypotheekvorm: annuïtair, lineair en aflossingsvrij hebben ieder een ander betalingsverloop.
- Verzekeringen en risico-opslagen: afhankelijk van de lening kunnen aanvullende kosten of voorwaarden van toepassing zijn.
- Wijzigingen in je situatie: bijvoorbeeld een renteherziening, extra aflossing of verandering van inkomen kan invloed hebben op je betalingen of budget.
Voorbeeld van een hypotheekbetaling
Stel dat iemand een annuïteitenhypotheek van € 300.000 afsluit met een rente van 4% en een looptijd van 30 jaar. Bij een vaste rente en zonder aanvullende kosten bedraagt de bruto maandelijkse betaling voor rente en aflossing ongeveer € 1.432. Dit is een vereenvoudigd rekenvoorbeeld; de werkelijke betaling kan afwijken door de voorwaarden van de hypotheek, afrondingen en eventuele bijkomende kosten. Belastingen, verzekeringen, onderhoud en andere woonlasten zijn hierin niet opgenomen.
Houd rekening met alle woonkosten
Naast de hypotheekbetaling kunnen onder meer deze kosten onderdeel zijn van je maandelijkse woonbudget:
- opstal- en eventueel inboedelverzekering;
- gemeentelijke belastingen en waterschapslasten;
- onderhoud en reparaties aan de woning;
- servicekosten of VvE-bijdrage bij een appartement;
- gas, elektriciteit, water en internet;
- een eventuele overlijdensrisicoverzekering.
Sommige van deze kosten betaal je maandelijks, andere jaarlijks of alleen wanneer er iets gerepareerd moet worden. Een reservering voor onderhoud helpt om onverwachte uitgaven op te vangen.
Zo krijg je een realistischer beeld
- Bekijk niet alleen het bedrag dat je kunt lenen, maar ook wat je maandelijks comfortabel kunt betalen.
- Vergelijk bruto hypotheekbetalingen en controleer afzonderlijk hoe eventuele belastingaftrek voor jouw situatie werkt.
- Neem bijkomende woonkosten en een buffer voor onverwachte uitgaven mee in je begroting.
- Controleer wat er gebeurt als de rentevaste periode afloopt of je inkomen verandert.
- Gebruik een hypotheekberekening als eerste indicatie en laat de uitkomst toetsen aan je persoonlijke omstandigheden.
Veelgestelde vragen
Zijn mijn hypotheeklasten iedere maand hetzelfde?
Dat hangt af van je hypotheekvorm en renteafspraken. Bij een annuïteitenhypotheek kan de bruto betaling tijdens een rentevaste periode gelijk blijven. Bij een lineaire hypotheek dalen de betalingen doorgaans. Na een renteherziening kunnen de bedragen veranderen.
Is de netto maandlast het bedrag dat ik aan de bank betaal?
Nee. De hypotheekverstrekker incasseert het bedrag volgens je hypotheekcontract. De netto maandlast is een berekening waarin een mogelijk belastingvoordeel wordt meegerekend. Hoe en wanneer dat voordeel wordt verrekend, verschilt per situatie.
Wat gebeurt er met mijn maandlasten als de rente stijgt?
Een rentestijging kan je betalingen verhogen wanneer je rentevaste periode afloopt of wanneer je hypotheek een variabele rente heeft. De gevolgen hangen af van je lening, de resterende looptijd en de nieuwe rente.
Conclusie
Je maandlasten bestaan uit meer dan alleen de hypotheekbetaling. De hypotheekvorm, rente, looptijd en eventuele belastingvoordelen spelen een rol, net als de overige kosten van het wonen. Door alle uitgaven mee te nemen en meerdere scenario’s te bekijken, krijg je een realistischer beeld van wat een woning per maand kost.
8 Tips om je Maandlasten voor een Hypotheek te Beheersen
- Bereken je maandlasten vóór je een bod doet.
- Houd rekening met rente, aflossing en bijkomende kosten.
- Vergelijk hypotheekrentes bij meerdere aanbieders.
- Kies een maandbedrag dat past bij je budget.
- Reserveer geld voor onderhoud en onverwachte uitgaven.
- Controleer hoe renteaftrek je nettolasten beïnvloedt.
- Bekijk wat een rentewijziging met je lasten doet.
- Laat je hypotheekofferte controleren door een adviseur.
Bereken je maandlasten vóór je een bod doet.
Bereken je maandlasten voordat je een bod op een woning doet. Zo weet je of de hypotheeklasten passen binnen je budget en houd je ook rekening met bijkomende kosten, zoals verzekeringen, belastingen, onderhoud en energie. Gebruik een berekening als eerste indicatie en laat je persoonlijke situatie controleren door een hypotheekadviseur.
Houd rekening met rente, aflossing en bijkomende kosten.
Houd bij het berekenen van je maandlasten rekening met meer dan alleen het bedrag dat je aan de hypotheekverstrekker betaalt. Je maandelijkse betaling bestaat meestal uit rente en aflossing, maar ook bijkomende kosten kunnen een flink verschil maken. Denk aan verzekeringen, gemeentelijke belastingen, een VvE-bijdrage en een reservering voor onderhoud. Door al deze uitgaven mee te nemen, krijg je een realistischer beeld van wat wonen je iedere maand kost.
Vergelijk hypotheekrentes bij meerdere aanbieders.
Vergelijk hypotheekrentes bij meerdere aanbieders voordat je een hypotheek kiest. Zelfs een klein renteverschil kan invloed hebben op je maandlasten en de totale kosten over de looptijd. Kijk niet alleen naar het rentepercentage, maar ook naar de rentevaste periode, voorwaarden, eventuele kosten en de mogelijkheden om extra af te lossen. Zo kun je aanbiedingen eerlijk naast elkaar leggen en bepalen welke hypotheek past bij jouw situatie.
Kies een maandbedrag dat past bij je budget.
Kies een maandbedrag dat past bij je budget en laat voldoende ruimte over voor andere vaste lasten, dagelijkse uitgaven en onverwachte kosten. Kijk daarbij niet alleen naar de hypotheekbetaling, maar ook naar bijkomende woonkosten zoals verzekeringen, belastingen, onderhoud en eventuele VvE-bijdragen. Zo voorkom je dat je woonlasten te zwaar op je financiën drukken.
Reserveer geld voor onderhoud en onverwachte uitgaven.
Reserveer naast je hypotheekbetaling iedere maand geld voor onderhoud en onverwachte uitgaven. Denk aan een lekkage, een kapotte cv-ketel of schilderwerk: zulke kosten komen vaak onverwacht, maar horen wel bij het bezit van een woning. Door regelmatig een bedrag opzij te zetten, voorkom je dat een reparatie direct voor financiële stress zorgt en houd je je totale woonlasten beter beheersbaar.
Controleer hoe renteaftrek je nettolasten beïnvloedt.
Controleer hoe hypotheekrenteaftrek je nettolasten beïnvloedt. De aftrek kan ervoor zorgen dat je netto woonlasten lager uitvallen dan de bruto maandlasten, maar het voordeel hangt af van je persoonlijke situatie en de geldende belastingregels. Houd er rekening mee dat de hypotheekverstrekker meestal het afgesproken brutobedrag incasseert; een eventuele belastingteruggave wordt apart verrekend. Gebruik daarom een berekening die rekening houdt met jouw inkomen, hypotheekvorm en fiscale situatie.
Bekijk wat een rentewijziging met je lasten doet.
Bekijk wat een rentewijziging met je maandlasten doet, vooral als je rentevaste periode binnenkort afloopt. Een hogere rente kan je hypotheekbetaling flink verhogen, terwijl een lagere rente juist ruimte kan geven in je maandbudget. Bereken daarom vooraf verschillende scenario’s en kijk of je de hogere lasten ook kunt dragen. Zo kom je niet voor verrassingen te staan wanneer je nieuwe rente ingaat.
Laat je hypotheekofferte controleren door een adviseur.
Laat je hypotheekofferte controleren door een onafhankelijk hypotheekadviseur voordat je akkoord gaat. Die kan nagaan of de rente, looptijd, hypotheekvorm en voorwaarden aansluiten bij jouw situatie en of er kosten of risico’s zijn die extra aandacht verdienen. Vraag ook om een duidelijke berekening van je bruto maandlasten en bespreek hoe die kunnen veranderen wanneer je rentevaste periode afloopt. Zo weet je beter waar je aan toe bent en kun je de offerte vergelijken met andere mogelijkheden.
