Hypotheek maandlasten berekenen: waar moet je op letten?
Hypotheek maandlasten: waaruit bestaan ze en hoe bereken je ze?
Wie een huis koopt, wil vooraf weten wat de hypotheek per maand kost. De hypotheek maandlasten zijn een belangrijk onderdeel van je woonbudget, maar het bedrag op je hypotheekoverzicht is niet altijd gelijk aan de totale kosten van wonen. De hoogte van je maandelijkse hypotheekbedrag hangt onder meer af van het leenbedrag, de rente, de looptijd en de hypotheekvorm.
Wat zijn hypotheek maandlasten?
Met hypotheek maandlasten wordt meestal het bedrag bedoeld dat je maandelijks aan de hypotheekverstrekker betaalt. Dat bestaat doorgaans uit aflossing en rente. Welke verhouding tussen die twee geldt, hangt af van de hypotheekvorm. Daarnaast kunnen er andere woonuitgaven zijn, zoals gemeentelijke belastingen, verzekeringen, onderhoud en eventueel een bijdrage aan de Vereniging van Eigenaren (VvE).
Bruto en netto maandlasten
De bruto maandlasten zijn de hypotheekbetalingen vóór eventuele fiscale gevolgen. De netto maandlasten zijn de lasten nadat rekening is gehouden met mogelijke belastingeffecten, zoals hypotheekrenteaftrek en het eigenwoningforfait.
De netto lasten kunnen per persoon en situatie verschillen. Ze hangen bijvoorbeeld af van het inkomen, de hypotheekvorm en de geldende belastingregels. Ook kunnen fiscale regels veranderen. Gebruik daarom een actuele berekening en beschouw een nettobedrag als een schatting, niet als een vast bedrag voor de hele looptijd.
Welke invloed heeft de hypotheekvorm?
Annuïteitenhypotheek
Bij een annuïteitenhypotheek betaal je tijdens de rentevaste periode doorgaans elke maand hetzelfde bruto bedrag, zolang de rente en de overige voorwaarden gelijk blijven. In het begin bestaat een groter deel van de betaling uit rente. Later los je relatief meer af.
Lineaire hypotheek
Bij een lineaire hypotheek los je iedere maand een vast bedrag af. Omdat de openstaande schuld geleidelijk daalt, betaal je steeds minder rente. Daardoor zijn de bruto maandlasten in het begin hoger en nemen ze doorgaans af in de loop van de tijd.
Aflossingsvrije hypotheek
Bij een aflossingsvrije hypotheek betaal je tijdens de looptijd meestal rente, maar los je de lening niet regulier af. De maandlast kan daardoor aanvankelijk lager zijn dan bij een hypotheek waarop je aflost. De schuld blijft echter staan en moet uiteindelijk worden terugbetaald, bijvoorbeeld bij verkoop of aan het einde van de looptijd. Voor nieuwe hypotheken gelden bovendien voorwaarden voor de fiscale aftrekbaarheid.
Voorbeeld van een maandlast
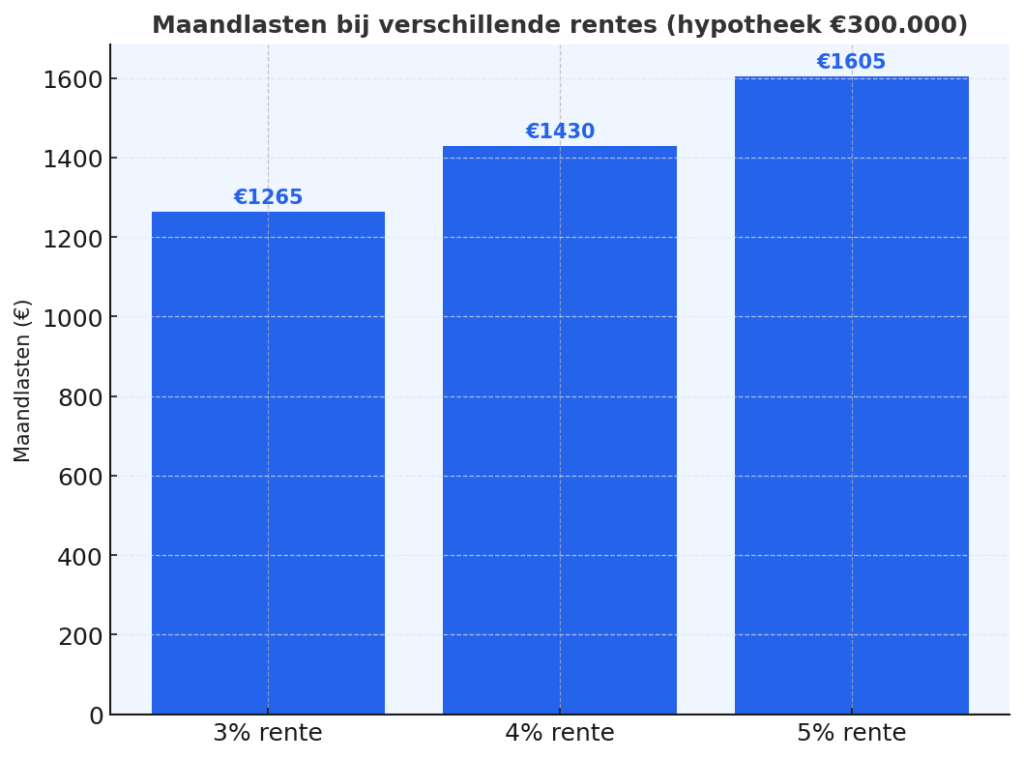
Stel dat iemand een annuïteitenhypotheek van € 300.000 afsluit met een rente van 4% en een looptijd van 30 jaar. Bij een gelijkblijvende rente komt de bruto hypotheekbetaling in een vereenvoudigde berekening uit op ongeveer € 1.432 per maand.
Dit is een rekenvoorbeeld, geen persoonlijk aanbod. Kosten, voorwaarden, eventuele verzekeringen en belastingeffecten zijn niet meegenomen. Bij een renteherziening kan de maandlast bovendien veranderen.
Welke factoren bepalen je maandlasten?
- Het hypotheekbedrag: hoe hoger de lening, hoe hoger doorgaans de rente en aflossing.
- De hypotheekrente: een hoger rentepercentage leidt meestal tot hogere bruto lasten.
- De looptijd: een langere looptijd kan de maandelijkse aflossing verlagen, maar betekent vaak dat je langer rente betaalt.
- De rentevaste periode: na afloop daarvan kan een nieuw rentepercentage gelden, waardoor je lasten veranderen.
- De hypotheekvorm: annuïtair, lineair en aflossingsvrij hebben verschillende betalingspatronen.
- De verhouding tussen lening en woningwaarde: deze kan invloed hebben op de rente die een aanbieder rekent.
- Eventuele extra producten of voorwaarden: denk aan verzekeringen of afspraken over extra aflossen.
Vergeet de overige woonkosten niet
Een hypotheekberekening laat niet alle kosten zien die bij een woning horen. Houd ook rekening met onder meer energie, opstal- en inboedelverzekeringen, gemeentelijke heffingen, waterschapslasten, onderhoud en eventuele VvE-kosten. Bij het kopen van een huis kunnen daarnaast eenmalige kosten ontstaan, zoals advies-, taxatie- en notariskosten.
Zo krijg je een realistisch beeld
- Bereken de bruto maandlasten op basis van het verwachte hypotheekbedrag, de rente en de looptijd.
- Bekijk de mogelijke netto lasten, maar controleer welke aannames daarvoor zijn gebruikt.
- Tel de overige vaste woonkosten erbij op.
- Houd ruimte over voor onderhoud, onverwachte uitgaven en veranderingen in inkomen of rente.
- Vergelijk niet alleen de maandlast, maar ook de rentevaste periode, voorwaarden en totale kosten.
Een hypotheek maandlast die vandaag betaalbaar lijkt, moet ook passen bij je budget op langere termijn. Een berekening op basis van je persoonlijke situatie en de actuele voorwaarden helpt om de kosten goed in te schatten. Voor financieel advies kan een hypotheekadviseur de verschillende mogelijkheden en risico’s met je doornemen.
Veelgestelde Vragen over Hypotheek Maandlasten: Berekening, Verschillen en Invloeden
- Hoe bereken ik mijn hypotheek maandlasten?
- Wat is het verschil tussen bruto en netto hypotheek maandlasten?
- Welke factoren bepalen de hoogte van mijn hypotheek maandlasten?
- Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen en maandlasten?
- Hoe veranderen mijn hypotheek maandlasten als de rente stijgt?
- Wat zijn de maandlasten van een annuïteitenhypotheek?
- Zijn de maandlasten van een lineaire hypotheek hoger dan die van een annuïteitenhypotheek?
- Welke extra woonkosten komen bovenop mijn hypotheek maandlasten?
Hoe bereken ik mijn hypotheek maandlasten?
Je berekent je hypotheek maandlasten aan de hand van het hypotheekbedrag, de rente, de looptijd en de hypotheekvorm. Bij een annuïteitenhypotheek betaal je doorgaans elke maand een gelijk bruto bedrag zolang de rente gelijk blijft; bij een lineaire hypotheek dalen de maandlasten meestal geleidelijk. Online rekentools geven een eerste schatting van je bruto lasten en soms ook van je netto lasten, na een inschatting van mogelijke belastingeffecten. Houd er rekening mee dat bijkomende woonkosten, zoals verzekeringen, belastingen, onderhoud en eventuele VvE-bijdragen, niet altijd zijn inbegrepen. Voor een nauwkeurige berekening zijn je persoonlijke situatie en de actuele hypotheekvoorwaarden bepalend.
Wat is het verschil tussen bruto en netto hypotheek maandlasten?
Bruto hypotheek maandlasten zijn de bedragen die je elke maand aan je hypotheekverstrekker betaalt, meestal bestaande uit rente en aflossing, vóór eventuele belastingeffecten. Netto hypotheek maandlasten zijn de geschatte lasten nadat mogelijke fiscale gevolgen zijn meegerekend, zoals hypotheekrenteaftrek en het eigenwoningforfait. Het verschil is afhankelijk van je persoonlijke en financiële situatie en de actuele belastingregels. Zie een netto berekening daarom als een indicatie; je werkelijke lasten kunnen afwijken.
Welke factoren bepalen de hoogte van mijn hypotheek maandlasten?
De hoogte van je hypotheek maandlasten wordt vooral bepaald door het bedrag dat je leent, de hypotheekrente, de looptijd en de hypotheekvorm. Ook de rentevaste periode en de verhouding tussen je hypotheek en de woningwaarde kunnen invloed hebben op de rente en daarmee op je maandbedrag. Bij een annuïteitenhypotheek verandert de verhouding tussen rente en aflossing geleidelijk, terwijl je bruto maandbedrag meestal gelijk blijft zolang de rente niet wijzigt. Bij een lineaire hypotheek dalen de maandlasten doorgaans na verloop van tijd. Houd er rekening mee dat bijkomende woonkosten, zoals verzekeringen, belastingen, onderhoud en eventuele VvE-bijdragen, niet altijd in de hypotheekberekening zijn opgenomen.
Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen en maandlasten?
Hoeveel hypotheek je kunt krijgen, hangt onder meer af van je bruto inkomen, eventuele schulden en financiële verplichtingen, de hypotheekrente en de waarde van de woning. Geldverstrekkers beoordelen ook of de verwachte maandlasten passen bij je inkomen en noodzakelijke uitgaven. Een hoger inkomen betekent dus niet automatisch dat je hetzelfde bedrag kunt lenen als iemand met vergelijkbare inkomsten: studieschuld, alimentatie, leaseverplichtingen of andere leningen kunnen je maximale hypotheek verlagen. Gebruik een actuele rekentool voor een eerste indicatie en laat je persoonlijke situatie controleren door een hypotheekadviseur of geldverstrekker.
Hoe veranderen mijn hypotheek maandlasten als de rente stijgt?
Als de hypotheekrente stijgt, kunnen je maandlasten toenemen, maar wanneer dat gebeurt hangt af van je hypotheek en rentevaste periode. Staat je rente nog vast, dan blijven je afgesproken lasten meestal gelijk tot het einde van die periode. Daarna kan een hoger rentepercentage gelden, waardoor je maandbedrag stijgt. Bij een variabele rente kan een rentestijging sneller doorwerken. Hoeveel je lasten veranderen, hangt onder meer af van je openstaande hypotheekschuld, de hypotheekvorm en de nieuwe rente. Houd daarom rekening met mogelijke rentestijgingen en controleer de voorwaarden van je hypotheek.
Wat zijn de maandlasten van een annuïteitenhypotheek?
Bij een annuïteitenhypotheek betaal je elke maand een vast bruto bedrag aan rente en aflossing, zolang de rente en voorwaarden gelijk blijven. In het begin bestaat dat bedrag vooral uit rente en los je relatief weinig af; na verloop van tijd neemt het rentedeel af en het aflossingsdeel toe. Je netto maandlasten kunnen veranderen door belastingeffecten, zoals hypotheekrenteaftrek, en je bruto lasten kunnen wijzigen wanneer je rentevaste periode afloopt.
Zijn de maandlasten van een lineaire hypotheek hoger dan die van een annuïteitenhypotheek?
Ja, de maandlasten van een lineaire hypotheek zijn in het begin doorgaans hoger dan die van een annuïteitenhypotheek met hetzelfde leenbedrag, dezelfde rente en dezelfde looptijd. Bij een lineaire hypotheek los je elke maand een vast bedrag af, waardoor je aanvankelijk ook rente betaalt over een relatief hoge schuld. Omdat die schuld geleidelijk daalt, nemen de maandlasten meestal af. Bij een annuïteitenhypotheek zijn de bruto maandlasten doorgaans gelijk tijdens de rentevaste periode. De precieze bedragen hangen af van de hypotheekvoorwaarden en eventuele renteveranderingen.
Welke extra woonkosten komen bovenop mijn hypotheek maandlasten?
Naast je hypotheek maandlasten betaal je vaak ook voor energie, water, gemeentelijke belastingen en waterschapslasten. Houd daarnaast rekening met een opstal- en inboedelverzekering, onderhoud en eventuele servicekosten of een bijdrage aan de Vereniging van Eigenaren (VvE). Bij een koopwoning kunnen ook periodieke kosten voor bijvoorbeeld een onderhoudsabonnement of erfpacht gelden. Welke kosten precies van toepassing zijn, verschilt per woning en gemeente. Neem ze mee in je woonbudget, zodat je een realistischer beeld krijgt van de totale maandelijkse woonlasten.
