Werkgeversverklaring hypotheek: alles wat u moet weten
Werkgeversverklaring voor een hypotheek: wat is het en hoe werkt het?
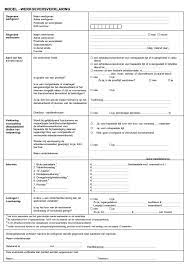
Een werkgeversverklaring is een document van uw werkgever met informatie over uw dienstverband en inkomen. Hypotheekverstrekkers gebruiken deze gegevens om uw financiële situatie te beoordelen en te bepalen hoeveel u mogelijk kunt lenen. De verklaring is dus een belangrijk onderdeel van een hypotheekaanvraag, maar geeft op zichzelf geen garantie dat uw hypotheek wordt goedgekeurd.
Wat staat er in een werkgeversverklaring?
Uw werkgever vult de verklaring in en ondertekent deze. Vaak worden de volgende gegevens gevraagd:
- uw functie en datum van indiensttreding;
- het soort dienstverband, bijvoorbeeld een vast of tijdelijk contract;
- de einddatum van uw contract, als die van toepassing is;
- uw bruto salaris en eventuele vaste toeslagen;
- vakantiegeld en andere structurele inkomensbestanddelen;
- of u in uw proeftijd zit of binnenkort met pensioen gaat.
Welke onderdelen meetellen voor uw hypotheek, hangt af van de regels van de hypotheekverstrekker en uw persoonlijke situatie. Variabel loon, zoals een bonus of overwerkvergoeding, wordt niet altijd volledig meegerekend.
Werkgeversverklaring en intentieverklaring: wat is het verschil?
Een werkgeversverklaring beschrijft uw huidige dienstverband en inkomen. Bij een tijdelijk contract kan daarnaast een intentieverklaring worden ingevuld. Daarin geeft de werkgever aan of het de bedoeling is om u na afloop van het tijdelijke contract een vast contract aan te bieden, als uw functioneren en de bedrijfsomstandigheden dat toelaten.
Een intentieverklaring is geen toezegging dat u zeker een vast contract krijgt. De hypotheekverstrekker beoordeelt zelf hoeveel waarde de verklaring heeft. Zonder intentieverklaring kan een hypotheek soms nog steeds mogelijk zijn, bijvoorbeeld op basis van uw arbeidsverleden, een inkomensbepaling of andere documenten. De mogelijkheden verschillen per geldverstrekker.
Voor wie is een werkgeversverklaring nodig?
Werknemers die een hypotheek aanvragen, moeten doorgaans informatie over hun inkomen aanleveren. Een geldverstrekker kan daarvoor een werkgeversverklaring vragen. Ook werknemers met een tijdelijk contract of wisselende inkomsten kunnen ermee te maken krijgen. De benodigde documenten verschillen per aanvraag.
Voor zelfstandigen is een werkgeversverklaring meestal niet van toepassing. Zij moeten doorgaans hun inkomen aantonen met bijvoorbeeld jaarrekeningen, aangiften inkomstenbelasting of een inkomensverklaring voor ondernemers.
Hoe vraagt u een werkgeversverklaring aan?
- Vraag uw hypotheekadviseur of geldverstrekker om het juiste formulier. Gebruik het formulier dat voor uw aanvraag wordt geaccepteerd.
- Controleer welke gegevens nodig zijn. Vraag na of ook een intentieverklaring of aanvullende toelichting nodig is.
- Lever het formulier in bij uw werkgever. Vaak kan de personeels- of salarisadministratie u hierbij helpen.
- Controleer de ingevulde verklaring. Kijk of uw persoonsgegevens, salaris, contractgegevens en datums overeenkomen met uw andere documenten.
- Lever de verklaring tijdig aan. Hypotheekverstrekkers stellen vaak eisen aan de actualiteit van documenten. Hoe lang een verklaring geldig is, kan per aanbieder verschillen.
Veelgemaakte fouten
Een onvolledige of onjuist ingevulde werkgeversverklaring kan vertraging veroorzaken. Let daarom op de volgende punten:
- gebruik geen verouderd of niet-geaccepteerd formulier;
- controleer of het salaris overeenkomt met recente loonstroken;
- laat geen verplichte velden leeg;
- zorg dat de verklaring is ondertekend door een bevoegde vertegenwoordiger van de werkgever;
- meld wijzigingen in uw dienstverband of inkomen aan uw hypotheekadviseur.
Wat als uw inkomen of contract binnenkort verandert?
Een nieuwe baan, salarisverhoging, contractverlenging of verandering in uw uren kan invloed hebben op uw hypotheekaanvraag. Bespreek zulke wijzigingen daarom zo vroeg mogelijk met uw hypotheekadviseur. De geldverstrekker kan om aanvullende documenten vragen of de aanvraag opnieuw beoordelen. Ga er niet automatisch van uit dat een aangekondigde wijziging al als vast inkomen wordt meegerekend.
Werkgeversverklaring alleen is niet genoeg
De werkgeversverklaring is één onderdeel van de beoordeling. Meestal vraagt de hypotheekverstrekker ook om documenten zoals recente loonstroken, bankafschriften en een kopie van uw arbeidsovereenkomst. Daarnaast kijkt de geldverstrekker onder meer naar uw financiële verplichtingen, eigen middelen en de woning die u wilt kopen.
Samengevat
Met een werkgeversverklaring kan een hypotheekverstrekker uw dienstverband en inkomen beoordelen. Vraag het juiste formulier aan, controleer alle gegevens zorgvuldig en lever het document op tijd aan. Omdat voorwaarden per geldverstrekker en situatie verschillen, is het verstandig om bij twijfel na te vragen welke verklaring en aanvullende documenten voor uw aanvraag nodig zijn.
Werkgeversverklaring voor je hypotheek: 8 praktische tips
- Gebruik het formulier van je geldverstrekker.
- Laat de verklaring door je werkgever invullen.
- Controleer salaris en contractgegevens zorgvuldig.
- Zorg dat bedragen overeenkomen met je loonstrook.
- Vraag bij een tijdelijk contract naar de intentieverklaring.
- Laat een bevoegde medewerker de verklaring ondertekenen.
- Controleer hoe lang de verklaring geldig is.
- Lever eventuele gevraagde loonstroken ook aan.
Gebruik het formulier van je geldverstrekker.
Gebruik altijd het formulier voor de werkgeversverklaring dat je geldverstrekker voorschrijft. Geldverstrekkers kunnen verschillende versies of specifieke eisen hanteren, waardoor een algemeen of verouderd formulier mogelijk niet wordt geaccepteerd. Vraag het juiste formulier op bij je hypotheekadviseur of geldverstrekker en controleer voordat je het bij je werkgever indient of alle gegevens volledig en correct zijn ingevuld.
Laat de verklaring door je werkgever invullen.
Laat de werkgeversverklaring door uw werkgever invullen, meestal via de afdeling personeelszaken of salarisadministratie. Zo kan uw werkgever de gegevens over uw functie, dienstverband en inkomen controleren en correct vastleggen. Vul de verklaring niet zelf in, tenzij uw hypotheekadviseur of geldverstrekker aangeeft dat bepaalde persoonsgegevens door u mogen worden ingevuld. Controleer na ontvangst wel of alle gegevens kloppen en of de verklaring is ondertekend.
Controleer salaris en contractgegevens zorgvuldig.
Controleer de werkgeversverklaring zorgvuldig voordat u deze indient. Kijk of uw salaris, eventuele vaste toeslagen, functie, datum van indiensttreding en contractgegevens overeenkomen met uw arbeidsovereenkomst en recente loonstroken. Een fout of verschil kan vragen oproepen bij de hypotheekverstrekker en de beoordeling vertragen. Laat onjuistheden daarom eerst door uw werkgever corrigeren.
Zorg dat bedragen overeenkomen met je loonstrook.
Controleer voordat je de werkgeversverklaring indient of de genoemde bedragen overeenkomen met je recente loonstrook. Let daarbij niet alleen op je bruto maandsalaris, maar ook op vaste toeslagen, vakantiegeld en eventuele andere inkomensbestanddelen. Verschillen of onduidelijkheden kunnen vragen oproepen bij de hypotheekverstrekker en de beoordeling vertragen. Klopt een bedrag niet, vraag dan je werkgever om de verklaring te controleren of aan te passen.
Vraag bij een tijdelijk contract naar de intentieverklaring.
Heb je een tijdelijk contract? Vraag je werkgever dan of die een intentieverklaring wil invullen bij de werkgeversverklaring. Daarin geeft de werkgever aan of het de bedoeling is om je contract bij goed functioneren en voldoende bedrijfsactiviteiten voort te zetten of om te zetten naar een vast dienstverband. Zo’n verklaring garandeert geen verlenging, maar kan de hypotheekverstrekker wel extra informatie geven bij de beoordeling van je inkomen. Of en hoe de intentieverklaring meetelt, verschilt per geldverstrekker.
Laat een bevoegde medewerker de verklaring ondertekenen.
Laat de werkgeversverklaring ondertekenen door een bevoegde medewerker, zoals iemand van HR, de personeelsadministratie of uw leidinggevende die namens de werkgever mag tekenen. Een ontbrekende of onbevoegde handtekening kan ervoor zorgen dat de hypotheekverstrekker de verklaring niet accepteert en om een nieuwe versie vraagt. Controleer daarom vooraf wie binnen uw organisatie bevoegd is om het formulier te ondertekenen.
Controleer hoe lang de verklaring geldig is.
Controleer hoe lang uw werkgeversverklaring geldig is voordat u deze aanlevert. Hypotheekverstrekkers hanteren vaak een termijn waarbinnen het document actueel moet zijn, maar die termijn kan per aanbieder verschillen. Is de verklaring verlopen wanneer uw aanvraag wordt beoordeeld, dan kan een nieuwe versie nodig zijn. Vraag daarom bij uw hypotheekadviseur of geldverstrekker na welke geldigheidsduur geldt en plan het aanvragen van de verklaring zo dat deze op tijd beschikbaar is.
Lever eventuele gevraagde loonstroken ook aan.
Lever eventuele gevraagde loonstroken ook aan bij uw hypotheekaanvraag. De hypotheekverstrekker gebruikt deze om uw salaris en eventuele toeslagen te controleren en te vergelijken met de gegevens op uw werkgeversverklaring. Controleer vooraf of de loonstroken recent en volledig zijn, zodat uw aanvraag zo soepel mogelijk kan worden beoordeeld.
