Persoonlijke lening en belastingaangifte: wat moet u weten?
Persoonlijke lening en belastingaangifte: wat moet u weten?
Een persoonlijke lening kan gevolgen hebben voor uw belastingaangifte. Of u de lening moet opgeven en of de rente aftrekbaar is, hangt vooral af van waarvoor u het geld gebruikt. Een lening is in principe geen inkomen: u ontvangt geld dat u later moet terugbetalen. Toch kan de lening meetellen als schuld in box 3 of, onder bepaalde voorwaarden, als eigenwoningschuld in box 1.
Een persoonlijke lening als schuld in box 3
Een persoonlijke lening voor bijvoorbeeld een auto, meubels, een vakantie of andere privé-uitgaven valt doorgaans in box
U geeft de schuld op bij uw bezittingen en schulden als die op de peildatum van uw aangifte nog openstaat. Voor de aangifte inkomstenbelasting is dat meestal 1 januari van het jaar waarover u aangifte doet.
De Belastingdienst houdt bij de berekening rekening met een drempel voor schulden. Alleen het deel van uw schulden boven die drempel kan meetellen. De drempel kan per belastingjaar veranderen en is anders voor fiscale partners. Controleer daarom de bedragen die gelden voor het jaar waarover u aangifte doet.
Heeft u het geleende geld op de peildatum nog op uw bankrekening staan? Dan kan dat bedrag ook meetellen als bezit in box 3, terwijl de lening als schuld wordt opgegeven. De aangifte kijkt dus naar zowel uw bezittingen als uw schulden.
Is de rente op een persoonlijke lening aftrekbaar?
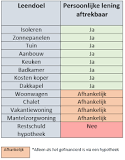
Gebruikt u de lening voor privédoelen, zoals een auto, elektronica of dagelijkse uitgaven, dan is de rente meestal niet aftrekbaar in uw aangifte. Dat de lening als schuld mogelijk meetelt in box 3, betekent dus niet automatisch dat u de betaalde rente kunt aftrekken.
Lening gebruikt voor uw eigen woning
Heeft u de lening gebruikt om uw eigen woning te kopen, te verbeteren of te onderhouden? Dan kan de schuld onder voorwaarden kwalificeren als eigenwoningschuld in box
In dat geval kan de rente mogelijk aftrekbaar zijn als hypotheekrente.
Daarvoor gelden belangrijke voorwaarden. Zo moet het geleende geld daadwerkelijk zijn besteed aan de eigen woning en moet u dit kunnen aantonen. Voor leningen die onder de huidige regels vallen, moet u de lening doorgaans binnen maximaal 30 jaar ten minste annuïtair of lineair aflossen. Voor oudere leningen kunnen overgangsregels gelden.
Een persoonlijke lening voor een verbouwing voldoet niet vanzelf aan deze voorwaarden. Bewaar daarom de leningsovereenkomst, facturen en betaalbewijzen. Twijfelt u of uw lening als eigenwoningschuld geldt, controleer dan de actuele informatie van de Belastingdienst of vraag een belastingadviseur om advies.
Welke informatie heeft u nodig?
- Het openstaande bedrag van de lening op de peildatum.
- De leningsovereenkomst en gegevens van de kredietverstrekker.
- Informatie over het doel waarvoor u het geld heeft geleend.
- Bewijsstukken van uitgaven aan uw eigen woning, als dat van toepassing is.
- Een overzicht van eventueel betaalde rente en aflossingen.
Samengevat
Een persoonlijke lening is meestal geen inkomen. Een openstaande lening voor privédoelen kan, boven de geldende schuldendrempel, relevant zijn voor box 3. De rente is doorgaans niet aftrekbaar, behalve mogelijk wanneer de lening aan de voorwaarden voor een eigenwoningschuld voldoet. De precieze regels en bedragen kunnen per belastingjaar verschillen. Controleer daarom altijd de informatie voor het jaar waarin u aangifte doet.
6 Tips voor de Belastingaangifte van een Persoonlijke Lening
- Een persoonlijke lening is meestal niet aftrekbaar van je inkomen.
- Leende je voor aankoop of verbouwing van je eigen woning? Dan kan renteaftrek mogelijk zijn.
- Bewaar facturen en bewijs van hoe je het geleende geld hebt besteed.
- Geef de openstaande lening mogelijk op als box 3-schuld.
- Alleen schulden boven de geldende drempel tellen doorgaans mee in box 3.
- Controleer de actuele regels bij de Belastingdienst of een belastingadviseur.
Een persoonlijke lening is meestal niet aftrekbaar van je inkomen.
Een persoonlijke lening is meestal niet aftrekbaar van uw inkomen in de belastingaangifte. Gebruikt u het geld voor bijvoorbeeld een auto, meubels of andere privé-uitgaven, dan kunt u de lening doorgaans niet als aftrekpost opvoeren. Een uitzondering kan gelden als u het geleende bedrag gebruikt voor de aankoop, verbetering of het onderhoud van uw eigen woning en aan de fiscale voorwaarden voldoet; in dat geval kan de rente soms aftrekbaar zijn. Controleer altijd de regels voor het betreffende belastingjaar.
Leende je voor aankoop of verbouwing van je eigen woning? Dan kan renteaftrek mogelijk zijn.
Heb je een persoonlijke lening gebruikt voor de aankoop, verbouwing of het onderhoud van je eigen woning? Dan kan de rente mogelijk aftrekbaar zijn in box 1, als de lening aan de fiscale voorwaarden voldoet. Het geld moet daadwerkelijk aan de woning zijn besteed en je moet dit kunnen aantonen, bijvoorbeeld met facturen en betaalbewijzen. Voor veel leningen geldt bovendien een verplichte aflossing binnen maximaal 30 jaar. Controleer de regels voor het belastingjaar waarin je aangifte doet of vraag advies aan een belastingadviseur.
Bewaar facturen en bewijs van hoe je het geleende geld hebt besteed.
Bewaar facturen, kassabonnen en betaalbewijzen van de uitgaven die u met uw persoonlijke lening heeft gedaan. Zo kunt u later aantonen waaraan het geleende geld is besteed. Dat is vooral belangrijk als u de lening heeft gebruikt voor uw eigen woning en wilt nagaan of de rente mogelijk aftrekbaar is. Een duidelijke administratie helpt u bovendien om uw belastingaangifte correct in te vullen.
Geef de openstaande lening mogelijk op als box 3-schuld.
Staat uw persoonlijke lening op 1 januari nog open? Dan moet u het resterende bedrag mogelijk opgeven als schuld in box 3. Dit geldt doorgaans voor leningen voor privédoeleinden, zoals een auto of meubels. Alleen het deel van uw totale schulden boven de geldende drempel telt mee; die drempel kan per belastingjaar verschillen. Is de lening gebruikt voor uw eigen woning, dan kunnen andere regels gelden. Controleer daarom de actuele aangifte-instructies van de Belastingdienst.
Alleen schulden boven de geldende drempel tellen doorgaans mee in box 3.
Bij uw aangifte inkomstenbelasting telt een persoonlijke lening in box 3 doorgaans alleen mee voor zover uw totale schulden boven de geldende schuldendrempel uitkomen. Die drempel kan per belastingjaar verschillen en is afhankelijk van uw situatie, bijvoorbeeld of u een fiscale partner heeft. Controleer daarom de actuele bedragen bij de Belastingdienst.
Controleer de actuele regels bij de Belastingdienst of een belastingadviseur.
Controleer vóór het indienen van uw aangifte de actuele regels op de website van de Belastingdienst. De fiscale behandeling van een persoonlijke lening kan afhangen van het belastingjaar, het openstaande bedrag en waarvoor u de lening heeft gebruikt. Twijfelt u of u de lening of betaalde rente moet opgeven, vraag dan advies aan een belastingadviseur.
