Hypotheek aflossingsvrij: werking, voordelen en risico’s uitgelegd
Hypotheek aflossingsvrij: hoe werkt het en waar moet u op letten?
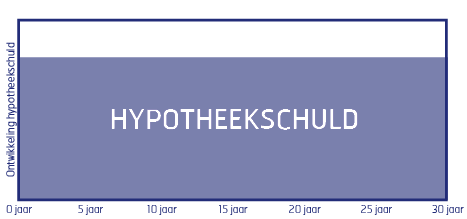
Bij een aflossingsvrije hypotheek betaalt u tijdens de looptijd in principe alleen rente. U lost de lening niet automatisch af. Daardoor kunnen de maandlasten lager zijn dan bij een hypotheek waarbij u elke maand een deel van de schuld terugbetaalt. Daar staat tegenover dat de hypotheekschuld blijft bestaan en aan het einde moet worden terugbetaald.
Wat is een aflossingsvrije hypotheek?
Een aflossingsvrije hypotheek is een hypotheekvorm waarbij u gedurende de afgesproken periode geen vaste aflossingen doet. U betaalt rente over het geleende bedrag. Omdat de hoofdsom niet vanzelf kleiner wordt, blijft de schuld doorgaans gelijk, tenzij u vrijwillig extra aflost.
Bij verkoop van de woning wordt de openstaande hypotheek meestal afgelost met de verkoopopbrengst. Verkoopt u de woning niet, dan moet u aan het einde van de looptijd met uw geldverstrekker bespreken hoe u de lening terugbetaalt, verlengt of oversluit. Een verlenging of nieuwe hypotheek is niet vanzelfsprekend: de geldverstrekker beoordeelt dan opnieuw uw financiële situatie en de waarde van de woning.
Hoe werkt de maandlast?
Uw maandelijkse rentebedrag hangt af van de hoogte van de lening, het rentepercentage en de rentevaste periode. Bij een gelijkblijvende rente verandert de bruto rentelast niet zolang de schuld gelijk blijft. Na afloop van de rentevaste periode kan de rente wijzigen. Daardoor kunnen uw maandlasten stijgen of dalen.
De bruto maandlast is niet hetzelfde als de netto maandlast. Of u hypotheekrente kunt aftrekken, hangt onder meer af van de datum waarop de lening is afgesloten en de voorwaarden die voor uw hypotheek gelden.
Hypotheekrenteaftrek: let op de regels
Voor nieuwe eigenwoningschulden die vanaf 1 januari 2013 zijn aangegaan, is hypotheekrenteaftrek in het algemeen gekoppeld aan een hypotheek die volgens de wettelijke regels ten minste annuïtair of lineair wordt afgelost binnen maximaal 30 jaar. Een nieuwe aflossingsvrije lening voldoet daar doorgaans niet aan. Daardoor is de rente over zo’n lening meestal niet aftrekbaar als hypotheekrente voor de eigen woning.
Voor bepaalde oudere eigenwoningschulden kunnen overgangsregels gelden. Als u al vóór 2013 een hypotheek had, kan een bestaand recht op renteaftrek onder voorwaarden behouden zijn. Dat betekent niet automatisch dat iedere wijziging, verhoging of oversluiting dezelfde fiscale behandeling krijgt. Laat uw persoonlijke situatie daarom controleren door een hypotheekadviseur of belastingdeskundige.
Hoeveel kunt u aflossingsvrij lenen?
Geldverstrekkers hanteren voorwaarden voor het deel van de hypotheek dat aflossingsvrij mag zijn. Vaak wordt een maximumpercentage van de woningwaarde gebruikt, maar de grens verschilt per geldverstrekker en situatie. Ook uw inkomen, leeftijd, bestaande schulden en de waarde van de woning spelen een rol. Er geldt dus niet één universeel percentage dat voor iedere hypotheekaanvrager van toepassing is.
Voordelen van een aflossingsvrije hypotheek
- Lagere maandlasten: u betaalt tijdens de looptijd geen verplichte aflossing op het aflossingsvrije deel.
- Meer financiële ruimte: de lagere vaste betaling kan ruimte geven voor andere uitgaven of om zelf vermogen op te bouwen.
- Flexibiliteit: afhankelijk van de voorwaarden kunt u soms vrijwillig extra aflossen.
Nadelen en risico’s
- De schuld blijft bestaan: u bouwt met de maandelijkse betalingen geen aflossing op.
- Terugbetaling blijft nodig: aan het einde van de looptijd moet de lening worden terugbetaald, bijvoorbeeld uit spaargeld, beleggingen of de verkoopopbrengst van de woning.
- Uw woning kan minder waard worden: als de verkoopopbrengst lager is dan de openstaande hypotheek, kan er een restschuld ontstaan.
- Uw rente kan veranderen: na afloop van de rentevaste periode kan een hogere rente leiden tot hogere maandlasten.
- Nieuwe financiering is niet gegarandeerd: bij verlenging of oversluiting kijkt de geldverstrekker onder meer naar uw inkomen, leeftijd, woningwaarde en financiële verplichtingen.
- Minder of geen renteaftrek: voor nieuwe aflossingsvrije leningen is de rente doorgaans niet aftrekbaar als eigenwoningrente.
Waar moet u op letten bij uw keuze?
Bekijk niet alleen of de maandlasten nu betaalbaar zijn, maar ook hoe u de schuld later wilt terugbetalen. Denk na over veranderingen in uw inkomen, pensionering, mogelijke rentestijgingen en de waarde van uw woning. Controleer ook of uw hypotheekvoorwaarden extra aflossen toestaan en of daar kosten of beperkingen aan verbonden zijn.
U kunt bijvoorbeeld periodiek extra aflossen of zelf vermogen opbouwen om de schuld later te kunnen betalen. Aan beide mogelijkheden kunnen risico’s en voorwaarden verbonden zijn. Geld dat u belegt, kan in waarde dalen; spaargeld kan minder opleveren dan verwacht. Vergelijk daarom verschillende scenario’s en houd rekening met tegenvallers.
Is een aflossingsvrije hypotheek geschikt voor u?
Een aflossingsvrije hypotheek kan passen bij iemand die bewust kiest voor lagere verplichte maandlasten en een realistisch plan heeft om de schuld later af te lossen. De hypotheekvorm brengt echter een blijvende schuld en onzekerheid over de toekomstige financiering met zich mee. Laat daarom vooraf berekenen wat de hypotheek betekent voor uw maandlasten nu én later, inclusief een scenario met een hogere rente of een lager inkomen.
De regels en voorwaarden verschillen per hypotheek en geldverstrekker. Vraag bij twijfel advies aan een onafhankelijk hypotheekadviseur en controleer fiscale vragen bij een belastingdeskundige.
7 Essentiële Tips voor het Beheren van een Aflossingsvrije Hypotheek
- Controleer hoe lang je rente vaststaat.
- Besef dat je de lening niet automatisch aflost.
- Maak een plan om de schuld later terug te betalen.
- Check of je inkomen na pensionering voldoende is.
- Vergelijk de totale kosten met andere hypotheekvormen.
- Bespreek de gevolgen voor je belastingaftrek met een adviseur.
- Houd rekening met de einddatum en mogelijke herfinanciering.
Controleer hoe lang je rente vaststaat.
Controleer hoe lang je rente vaststaat en wanneer de rentevaste periode afloopt. Bij een aflossingsvrije hypotheek blijft de schuld doorgaans gelijk, waardoor een hogere rente na afloop direct kan leiden tot hogere maandlasten. Bekijk daarom op tijd welke rente en voorwaarden daarna gelden en of je maandlasten ook bij een rentestijging betaalbaar blijven.
Besef dat je de lening niet automatisch aflost.
Besef dat je de lening niet automatisch aflost. Bij een aflossingsvrije hypotheek betaal je doorgaans alleen rente en blijft de hypotheekschuld gedurende de looptijd bestaan. Je moet daarom zelf een plan maken om de lening later terug te betalen, bijvoorbeeld met spaargeld, vrijwillige aflossingen of de opbrengst van de verkoop van je woning. Houd er rekening mee dat de woningwaarde of je financiële situatie kan veranderen en dat verlengen of oversluiten niet gegarandeerd is.
Maak een plan om de schuld later terug te betalen.
Maak vooraf een concreet plan om de schuld aan het einde van de looptijd terug te betalen. Bepaal of u daarvoor spaargeld opbouwt, periodiek extra aflost of verwacht de woning te verkopen, en controleer regelmatig of uw plan nog haalbaar is. Houd rekening met mogelijke tegenvallers, zoals een lager inkomen, een lagere woningwaarde of hogere rentelasten. Zo voorkomt u dat u pas laat ontdekt dat de openstaande hypotheek moeilijk af te lossen is.
Check of je inkomen na pensionering voldoende is.
Controleer of uw inkomen na pensionering voldoende is om de hypotheeklasten te blijven betalen. Uw inkomen kan na uw pensionering lager zijn, terwijl de schuld van een aflossingsvrije hypotheek blijft bestaan. Breng daarom uw verwachte pensioeninkomen, toekomstige rentelasten en andere vaste uitgaven in kaart. Zo kunt u tijdig beoordelen of extra aflossen of een andere oplossing nodig is.
Vergelijk de totale kosten met andere hypotheekvormen.
Vergelijk bij een aflossingsvrije hypotheek niet alleen de maandlasten, maar ook de totale kosten over de hele looptijd met die van bijvoorbeeld een annuïtaire of lineaire hypotheek. De maandlasten kunnen lager lijken omdat u niet verplicht aflost, maar de schuld blijft staan en u betaalt mogelijk langer rente over het volledige bedrag. Houd ook rekening met de rente, eventuele hypotheekrenteaftrek, kosten voor advies of oversluiten en het plan om de lening aan het einde terug te betalen. Zo krijgt u een eerlijker beeld van welke hypotheekvorm op lange termijn het beste bij uw situatie past.
Bespreek de gevolgen voor je belastingaftrek met een adviseur.
Bespreek met een hypotheekadviseur of belastingdeskundige wat een aflossingsvrije hypotheek betekent voor uw hypotheekrenteaftrek. Voor nieuwe eigenwoningschulden geldt doorgaans dat u alleen renteaftrek krijgt als u de lening volgens de wettelijke regels annuïtair of lineair aflost. Voor oudere hypotheken kunnen overgangsregels gelden, maar wijzigingen of verhogingen kunnen gevolgen hebben. Laat uw persoonlijke situatie daarom controleren voordat u een beslissing neemt.
Houd rekening met de einddatum en mogelijke herfinanciering.
Houd goed rekening met de einddatum van uw aflossingsvrije hypotheek. Op dat moment staat de geleende hoofdsom meestal nog open en moet u die terugbetalen, bijvoorbeeld met spaargeld of de opbrengst van de verkoop van uw woning. Kunt u de lening niet zelf aflossen, dan kan herfinanciering een optie zijn, maar een nieuwe hypotheek is niet gegarandeerd. De geldverstrekker beoordeelt dan opnieuw uw inkomen, leeftijd, woningwaarde en financiële verplichtingen. Bespreek daarom ruim vóór de einddatum welke mogelijkheden u heeft.
