Persoonlijke lening met een looptijd van 15 jaar: wat zijn de mogelijkheden? Een persoonlijke lening met een looptijd van 15 jaar klinkt aantrekkelijk als je de maandlasten zo laag mogelijk wilt houden. Toch is zo’n lange looptijd bij een persoonlijke lening niet altijd beschikbaar. Veel kredietverstrekkers hanteren een maximale looptijd van bijvoorbeeld 10 jaar. De Read More
Persoonlijke lening met een looptijd van 120 maanden: waar moet u op letten? Een persoonlijke lening met een looptijd van 120 maanden wordt in tien jaar terugbetaald. Door de lange looptijd kan het maandbedrag lager uitvallen dan bij een kortere looptijd. Daar staat tegenover dat u vaak langer rente betaalt en daardoor in totaal meer Read More
Persoonlijke lening van 10.000 euro: waar moet u op letten? Wilt u een auto kopen, uw woning opknappen of een andere grote uitgave betalen? Met een persoonlijke lening van €10.000 ontvangt u doorgaans het afgesproken bedrag in één keer op uw rekening. Daarna betaalt u de lening terug in vaste maandelijkse termijnen. Zo weet u Read More
Persoonlijke lening bij een bank: zo werkt het Wilt u een grote uitgave financieren, zoals een auto, verbouwing of nieuwe inrichting? Dan kan een persoonlijke lening bij een bank een mogelijkheid zijn. U leent daarbij een afgesproken bedrag en betaalt dit in vaste termijnen terug. Of deze lening bij u past, hangt onder meer af Read More
Persoonlijke lening en belastingaangifte: wat moet u weten? Een persoonlijke lening kan gevolgen hebben voor uw belastingaangifte. Of u de lening moet opgeven en of de rente aftrekbaar is, hangt vooral af van waarvoor u het geld gebruikt. Een lening is in principe geen inkomen: u ontvangt geld dat u later moet terugbetalen. Toch kan Read More
Persoonlijke lening berekenen bij SNS: zo werkt het Wil je weten wat een persoonlijke lening bij SNS mogelijk per maand kost? Met een berekening krijg je een eerste indruk van de maandlasten en de totale kosten. De uiteindelijke rente en voorwaarden hangen af van je persoonlijke situatie en het actuele aanbod. Controleer daarom altijd de Read More
Een persoonlijke lening opnemen in je hypotheek: kan dat verstandig zijn? Heb je een persoonlijke lening en wil je je maandlasten verlagen? Dan kun je overwegen om die lening mee te financieren in je hypotheek. Dat kan soms, maar het is niet altijd mogelijk en ook niet automatisch voordeliger. Je zet een lening dan mogelijk Read More
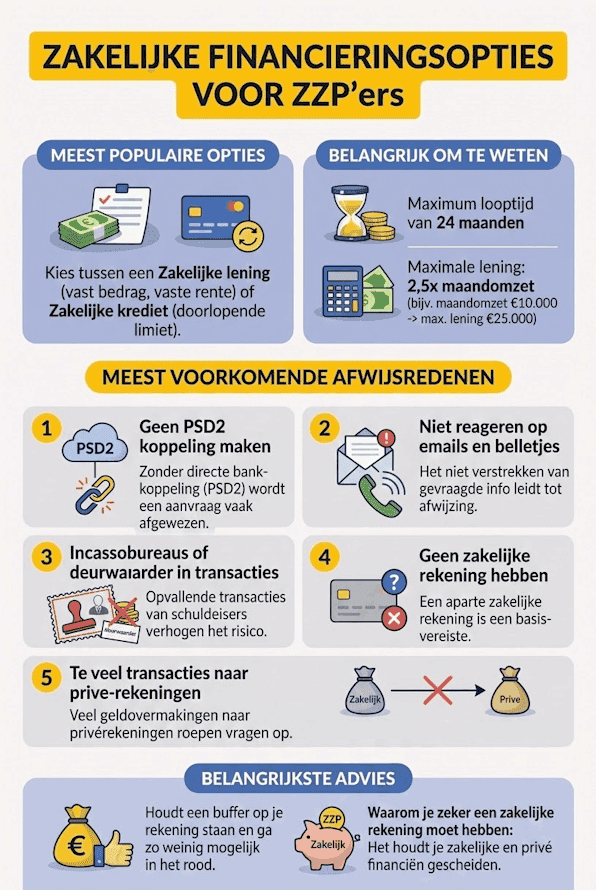
Doorlopend krediet voor een startende ondernemer: mogelijkheden en aandachtspunten Als startende ondernemer kunnen inkomsten wisselen, terwijl zakelijke uitgaven gewoon doorgaan. Denk aan voorraad, apparatuur, marketing of een onverwachte rekening. Een krediet waarbij u geld kunt opnemen wanneer dat nodig is, lijkt dan aantrekkelijk. Maar is een doorlopend krediet geschikt voor een starter, en welke alternatieven Read More
Een lening afsluiten met een negatieve BKR-registratie: wat zijn de mogelijkheden? Een negatieve BKR-registratie kan het lastiger maken om geld te lenen. Kredietverstrekkers kijken naar je kredietgegevens om te beoordelen of een nieuwe lening verantwoord is. Toch betekent een negatieve registratie niet in iedere situatie automatisch dat lenen onmogelijk is. De mogelijkheden hangen onder meer Read More
Een lening afsluiten met BKR: wat zijn de mogelijkheden? Een lening afsluiten met een BKR-registratie kan vragen oproepen. Betekent een registratie dat u geen lening meer kunt krijgen? Niet altijd. Kredietverstrekkers kijken naar uw volledige financiële situatie en beoordelen of een lening verantwoord is. Het soort registratie, uw inkomen, vaste lasten en bestaande financiële verplichtingen Read More