Maximale hypotheek berekenen: ontdek hoeveel je kunt lenen
Maximale hypotheek berekenen: hoeveel kun je lenen?
Een huis kopen begint vaak met de vraag: hoeveel hypotheek kan ik krijgen? Je maximale hypotheek is het hoogste bedrag dat een hypotheekverstrekker verantwoord vindt om aan je uit te lenen. De berekening hangt onder meer af van je inkomen, eventuele schulden, de hypotheekrente en de waarde van de woning. Een online rekentool geeft een eerste schatting, maar de definitieve beoordeling gebeurt door een hypotheekverstrekker.
Welke factoren bepalen je maximale hypotheek?
Je inkomen
Je bruto jaarinkomen vormt een belangrijk uitgangspunt. Heb je een partner, dan kan het inkomen van je partner doorgaans ook meetellen. Hoeveel daarvan wordt meegenomen, hangt af van de regels van de geldverstrekker en de situatie. Bij wisselende inkomsten, tijdelijk werk of inkomen uit een eigen bedrijf kan aanvullende documentatie nodig zijn. Zelfstandigen moeten bijvoorbeeld vaak jaarcijfers of een inkomensverklaring aanleveren.
Rente en rentevaste periode
De hypotheekrente beïnvloedt hoeveel je maandelijks betaalt en daarmee hoeveel je verantwoord kunt lenen. Bij een hogere rente valt de maximale hypotheek vaak lager uit. Ook de rentevaste periode kan invloed hebben op de berekening. De regels en toetsrentes kunnen veranderen, dus een berekening is altijd afhankelijk van de rente en normen die op dat moment gelden.
Leningen en andere financiële verplichtingen
Andere financiële verplichtingen verminderen meestal de ruimte voor hypotheeklasten. Denk bijvoorbeeld aan een persoonlijke lening, een private leasecontract, alimentatie of een studieschuld. Ook een doorlopend krediet of creditcardlimiet kan invloed hebben, zelfs als je die niet volledig gebruikt. Geef deze verplichtingen altijd eerlijk op; de hypotheekverstrekker controleert je financiële situatie.
De waarde van de woning
Je maximale hypotheek wordt niet alleen door je inkomen bepaald. In veel gevallen kun je maximaal 100% van de marktwaarde van de woning lenen. Is de koopsom hoger dan de getaxeerde marktwaarde, dan moet je het verschil mogelijk zelf betalen. Voor energiebesparende maatregelen gelden soms afwijkende mogelijkheden, maar daar zijn voorwaarden aan verbonden.
Hoe bereken je je maximale hypotheek?
Een hypotheekcalculator vraagt meestal om gegevens zoals je bruto inkomen, het inkomen van een eventuele partner, je financiële verplichtingen, de gewenste hypotheekrente en de rentevaste periode. Op basis daarvan berekent de tool een indicatief bedrag en soms ook een geschatte maandlast.
- Verzamel je recente inkomensgegevens, zoals loonstroken, een jaaropgave of cijfers van je onderneming.
- Breng al je leningen, kredieten, leaseverplichtingen en andere vaste financiële verplichtingen in kaart.
- Kies een rente en rentevaste periode voor een eerste indicatie.
- Vergelijk de uitkomst met de verwachte waarde van de woning en je beschikbare eigen geld.
- Laat de berekening controleren door een hypotheekadviseur of geldverstrekker voordat je een bod uitbrengt.
Maximale hypotheek is niet hetzelfde als een passend budget
Het maximale bedrag dat je kunt lenen, is niet automatisch het bedrag dat prettig past bij je situatie. Houd rekening met maandelijkse woonlasten, onderhoud, verzekeringen, gemeentelijke lasten en mogelijke veranderingen in je inkomen. Denk ook na over financiële ruimte voor onverwachte uitgaven. Een lagere hypotheek dan het maximum kan meer rust en flexibiliteit geven.
Houd rekening met eigen geld en bijkomende kosten
Naast de aankoopprijs kun je kosten hebben die niet volledig in de hypotheek kunnen worden opgenomen. Denk aan advies- en bemiddelingskosten, taxatiekosten, notariskosten en eventuele overdrachtsbelasting. Ook kunnen er kosten zijn voor een bouwkundige keuring of een verhuizing. Hoeveel eigen geld je nodig hebt, verschilt per aankoop en persoonlijke situatie.
Wat betekent een BKR-registratie?
Een bestaande lening of krediet kan bij het Bureau Krediet Registratie (BKR) geregistreerd staan en daardoor meetellen in de beoordeling van je hypotheekaanvraag. Een registratie betekent niet automatisch dat je geen hypotheek kunt krijgen. De aard, hoogte en betalingsgeschiedenis van de verplichting zijn van belang. Bespreek eventuele registraties en schulden tijdig met een hypotheekadviseur.
Waarom is een online berekening slechts een schatting?
Een rekentool kan niet altijd rekening houden met alle details, zoals de precieze samenstelling van je inkomen, je contractvorm, schulden of de staat en waarde van de woning. Bovendien worden leennormen en rentetarieven aangepast. De uitkomst is daarom bedoeld als eerste indicatie en vormt geen hypotheekaanbod of garantie.
Conclusie
Je maximale hypotheek hangt vooral af van je inkomen, rente, financiële verplichtingen en de waarde van de woning. Gebruik een calculator om een eerste beeld te krijgen, maar baseer je aankoopbudget niet uitsluitend op die uitkomst. Een persoonlijke berekening geeft meer inzicht in wat je kunt lenen én welke maandlasten bij jouw situatie passen.
5 Tips voor het Berekenen van je Maximale Hypotheek in Nederland
- Bereken je hypotheek op basis van je bruto-inkomen en vaste lasten.
- Houd rekening met rente, looptijd en hypotheekvorm.
- Neem eventuele studieschuld en andere leningen mee.
- Vergelijk de maximale hypotheek met je maandelijkse budget.
- Vraag een hypotheekadviseur om een persoonlijke berekening.
Bereken je hypotheek op basis van je bruto-inkomen en vaste lasten.
Bereken je maximale hypotheek op basis van je bruto jaarinkomen én je vaste financiële verplichtingen. Denk bij die lasten aan bestaande leningen, private lease, alimentatie en eventuele studieschuld: ze kunnen invloed hebben op hoeveel je verantwoord kunt lenen. Gebruik actuele inkomensgegevens en vergeet geen verplichtingen mee te nemen. Een online berekening geeft alleen een indicatie; een hypotheekadviseur of geldverstrekker kan je persoonlijke situatie nauwkeuriger beoordelen.
Houd rekening met rente, looptijd en hypotheekvorm.
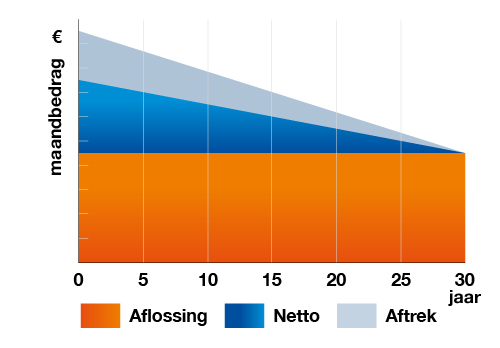
Houd bij het berekenen van je maximale hypotheek rekening met de rente, de looptijd en de hypotheekvorm. Een hogere rente kan betekenen dat je minder kunt lenen, terwijl de looptijd invloed heeft op de hoogte en duur van je maandlasten. Ook maakt het verschil of je bijvoorbeeld kiest voor een annuïtaire of lineaire hypotheek, omdat je maandelijkse betalingen en de aflossing anders verlopen. Vergelijk daarom verschillende scenario’s en laat berekenen wat bij jouw inkomen en financiële plannen past.
Neem eventuele studieschuld en andere leningen mee.
Neem bij het berekenen van je maximale hypotheek altijd je studieschuld en andere financiële verplichtingen mee. Een persoonlijke lening, doorlopend krediet, creditcardlimiet of private leasecontract kan invloed hebben op het bedrag dat je verantwoord kunt lenen. Ook een studieschuld kan je hypotheekruimte verlagen, zelfs als je maandelijkse aflossing relatief laag is. Geef je verplichtingen volledig en eerlijk op, zodat je een realistischer beeld krijgt van je budget en later niet voor onverwachte verrassingen komt te staan.
Vergelijk de maximale hypotheek met je maandelijkse budget.
Vergelijk je maximale hypotheek niet alleen met wat je kunt lenen, maar ook met wat je maandelijks comfortabel kunt betalen. Houd naast de hypotheeklasten rekening met andere woonkosten, zoals energie, verzekeringen, gemeentelijke belastingen en onderhoud. Laat ook ruimte over voor boodschappen, sparen en onverwachte uitgaven. Zo voorkom je dat je een hypotheek afsluit die op papier haalbaar is, maar in de praktijk te zwaar op je budget drukt.
Vraag een hypotheekadviseur om een persoonlijke berekening.
Vraag een hypotheekadviseur om een persoonlijke berekening van je maximale hypotheek. Een adviseur kijkt niet alleen naar je inkomen, rente en eventuele schulden, maar ook naar je persoonlijke situatie en toekomstplannen. Zo krijg je een realistischer beeld van wat je verantwoord kunt lenen en welke maandlasten daarbij horen. Een online rekentool is handig als eerste indicatie, maar vervangt geen persoonlijk advies.
