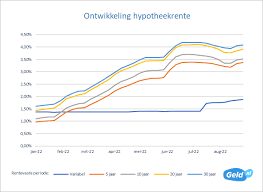
De goedkoopste hypotheekrente vinden: waar let u op? Wie een huis koopt of een bestaande hypotheek oversluit, kijkt vaak als eerste naar de rente. Een lage hypotheekrente kan de maandlasten verlagen, maar de goedkoopste hypotheek is niet automatisch de beste keuze. De rente die u daadwerkelijk kunt krijgen, hangt onder meer af van uw persoonlijke Read More
Laagste rente voor een persoonlijke lening: zo vind je een passende aanbieding Wie een persoonlijke lening overweegt, kijkt vaak als eerste naar de rente. Een lage rente kan de lening goedkoper maken, maar het laagste percentage in een advertentie is niet automatisch de beste keuze voor iedere aanvrager. De rente die je daadwerkelijk krijgt, hangt Read More
Goedkoop lenen: zo vind je een lening die bij je past Wie geld wil lenen, kijkt vaak als eerste naar de rente. Toch zegt een laag rentepercentage niet alles over de prijs van een lening. De looptijd, eventuele bijkomende kosten en de voorwaarden bepalen samen hoeveel je uiteindelijk terugbetaalt. Goedkoop lenen begint daarom met vergelijken Read More
Execution only hypotheek: zelf een hypotheek afsluiten zonder advies Bij een execution only hypotheek kiest u zelf uw hypotheek en regelt u de aanvraag zonder persoonlijk hypotheekadvies. U betaalt doorgaans geen advieskosten, maar neemt ook zelf de verantwoordelijkheid voor belangrijke keuzes. Dat kan interessant zijn als u veel kennis heeft van hypotheken en uw financiële Read More
Hypotheek vergelijken: waar let je op? Een hypotheek is vaak een van de grootste financiële verplichtingen in een mensenleven. Door hypotheken zorgvuldig te vergelijken, krijg je beter inzicht in de maandlasten, voorwaarden en totale kosten. De laagste rente is daarbij niet automatisch de beste keuze: ook de rentevaste periode, aflossingsvorm en flexibiliteit van de hypotheek Read More
Persoonlijke lening met een looptijd van 15 jaar: wat zijn de mogelijkheden? Een persoonlijke lening met een looptijd van 15 jaar klinkt aantrekkelijk als je de maandlasten zo laag mogelijk wilt houden. Toch is zo’n lange looptijd bij een persoonlijke lening niet altijd beschikbaar. Veel kredietverstrekkers hanteren een maximale looptijd van bijvoorbeeld 10 jaar. De Read More
Persoonlijke lening met een looptijd van 120 maanden: waar moet u op letten? Een persoonlijke lening met een looptijd van 120 maanden wordt in tien jaar terugbetaald. Door de lange looptijd kan het maandbedrag lager uitvallen dan bij een kortere looptijd. Daar staat tegenover dat u vaak langer rente betaalt en daardoor in totaal meer Read More
Persoonlijke lening bij een bank: zo werkt het Wilt u een grote uitgave financieren, zoals een auto, verbouwing of nieuwe inrichting? Dan kan een persoonlijke lening bij een bank een mogelijkheid zijn. U leent daarbij een afgesproken bedrag en betaalt dit in vaste termijnen terug. Of deze lening bij u past, hangt onder meer af Read More
Een lening afsluiten met een negatieve BKR-registratie: wat zijn de mogelijkheden? Een negatieve BKR-registratie kan het lastiger maken om geld te lenen. Kredietverstrekkers kijken naar je kredietgegevens om te beoordelen of een nieuwe lening verantwoord is. Toch betekent een negatieve registratie niet in iedere situatie automatisch dat lenen onmogelijk is. De mogelijkheden hangen onder meer Read More
Een lening afsluiten met BKR: wat zijn de mogelijkheden? Een lening afsluiten met een BKR-registratie kan vragen oproepen. Betekent een registratie dat u geen lening meer kunt krijgen? Niet altijd. Kredietverstrekkers kijken naar uw volledige financiële situatie en beoordelen of een lening verantwoord is. Het soort registratie, uw inkomen, vaste lasten en bestaande financiële verplichtingen Read More