Lening oversluiten: zo vergelijk je kosten en voorwaarden
Lening oversluiten: wanneer is het verstandig?
Heb je een persoonlijke lening of doorlopend krediet met een hoge rente? Dan kan een lening oversluiten uitkomst bieden. Je sluit daarbij een nieuwe lening af om één of meer bestaande leningen af te lossen. Dat kan je maandlasten verlagen of meer overzicht geven. Of oversluiten echt voordelig is, hangt af van de rente, de kosten en de looptijd van de nieuwe lening.
Wat betekent een lening oversluiten?
Bij oversluiten vervang je je huidige lening door een andere lening. Je kunt bijvoorbeeld één bestaande lening oversluiten naar een lening met een lagere rente. Ook kun je meerdere leningen samenvoegen tot één nieuwe lening. Je betaalt dan doorgaans één maandbedrag aan één kredietverstrekker.
Een lagere maandlast betekent niet automatisch dat je in totaal goedkoper uit bent. Als de nieuwe lening langer loopt, betaal je mogelijk langer rente. Kijk daarom niet alleen naar het maandbedrag, maar ook naar het totale bedrag dat je tijdens de hele looptijd terugbetaalt.
Wanneer kan oversluiten interessant zijn?
Oversluiten kan het overwegen waard zijn als:
- de rente van je huidige lening hoger is dan de rente die je voor een nieuwe lening kunt krijgen;
- je meerdere leningen hebt en graag meer overzicht wilt;
- je huidige maandlasten niet goed aansluiten op je budget;
- je financiële situatie of persoonlijke omstandigheden zijn veranderd.
Een kredietverstrekker beoordeelt altijd of je in aanmerking komt. Daarbij kan onder meer worden gekeken naar je inkomen, vaste lasten, bestaande schulden en kredietregistraties.
Wat zijn de mogelijke voordelen?
Een lagere rente
Als je voor een nieuwe lening een lagere rente krijgt, kunnen je rentekosten dalen. Het verschil moet wel groot genoeg zijn om eventuele kosten van het oversluiten te compenseren.
Meer overzicht
Meerdere leningen samenvoegen kan je administratie eenvoudiger maken. Je hebt dan één lening, één looptijd en meestal één maandelijkse afschrijving.
Een maandbedrag dat beter past
Met een andere looptijd kan het maandbedrag veranderen. Een langere looptijd kan de maandlast verlagen, maar leidt vaak tot hogere totale kosten. Een kortere looptijd kan juist hogere maandlasten geven, terwijl je mogelijk eerder klaar bent met aflossen.
Welke kosten kunnen erbij komen kijken?
Controleer voordat je oversluit welke kosten gelden voor zowel je huidige als je nieuwe lening. Denk bijvoorbeeld aan kosten voor vervroegd aflossen, afsluitkosten of andere voorwaarden. De mogelijke vergoeding voor vervroegd aflossen hangt af van het soort krediet en de afspraken in je overeenkomst. Vraag je huidige kredietverstrekker om een aflosbedrag en een specificatie van eventuele kosten.
Vergelijk ook de totale kosten van de nieuwe lening. Een aanbod met een lager maandbedrag is niet per se het voordeligste aanbod. Let op de rente, de looptijd, het totale terug te betalen bedrag en de voorwaarden.
Zo vergelijk je leningen
- Vraag een aflosoverzicht op. Controleer hoeveel je nog moet terugbetalen en of er kosten gelden bij vervroegd aflossen.
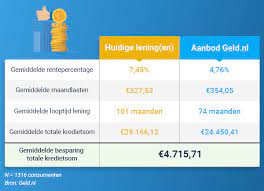
- Vergelijk de totale kosten. Zet de huidige lening(en) naast het aanbod voor de nieuwe lening, inclusief kosten en looptijd.
- Controleer de voorwaarden. Kijk onder meer naar de mogelijkheden om extra af te lossen en naar de gevolgen van betalingsproblemen.
- Bereken het effect op je budget. Zorg dat de maandlasten passen bij je inkomsten en uitgaven, ook als je situatie verandert.
- Lees het aanbod zorgvuldig door. Ga pas akkoord als duidelijk is wat je betaalt en wanneer de lening volledig is afgelost.
En hoe zit het met een BKR-registratie?
Een aanvraag voor een nieuwe lening wordt doorgaans beoordeeld op basis van je financiële situatie. Daarbij kan een kredietverstrekker informatie over bestaande verplichtingen en kredietregistraties meewegen. Oversluiten betekent dus niet automatisch dat een aanvraag wordt goedgekeurd of dat een registratie verdwijnt. Bespreek vooraf met de aanbieder hoe de aanvraag en eventuele registratie in jouw situatie worden behandeld.
Een hypotheek oversluiten is anders
Een hypotheek oversluiten werkt anders dan een persoonlijke lening oversluiten. Daarbij kunnen bijvoorbeeld advies-, taxatie- en notariskosten spelen. Ook kan de huidige geldverstrekker een vergoeding rekenen wanneer je de hypotheek eerder beëindigt dan afgesproken. Laat de volledige kosten en mogelijke besparing daarom zorgvuldig berekenen voordat je een beslissing neemt.
Conclusie
Een lening oversluiten kan zorgen voor een lagere rente, meer overzicht of maandlasten die beter bij je situatie passen. Vergelijk altijd de totale kosten en de looptijd, en controleer mogelijke kosten voor vervroegd aflossen. Een lager maandbedrag alleen is geen garantie dat je uiteindelijk goedkoper uit bent. Neem pas een beslissing wanneer je precies weet wat de nieuwe lening kost en of de voorwaarden bij je passen.
Veelgestelde Vragen over het Oversluiten van Leningen: Antwoorden en Advies
- Wat betekent een lening oversluiten?
- Wanneer is het verstandig om een lening over te sluiten?
- Kan ik meerdere leningen samenvoegen tot één lening?
- Levert een lening oversluiten altijd een lagere maandlast op?
- Welke kosten komen kijken bij het oversluiten van een lening?
- Kan ik mijn lening boetevrij vervroegd aflossen?
- Heeft een BKR-registratie invloed op het oversluiten van mijn lening?
- Hoe vergelijk ik de totale kosten van mijn huidige en nieuwe lening?
Wat betekent een lening oversluiten?
Een lening oversluiten betekent dat je een nieuwe lening afsluit om één of meer bestaande leningen af te lossen. Zo kun je bijvoorbeeld verschillende leningen samenvoegen tot één lening, of overstappen naar een lening met een andere rente of looptijd. Het doel kan zijn om meer overzicht te krijgen of je maandlasten aan te passen. Vergelijk altijd de totale kosten en voorwaarden: een lager maandbedrag betekent niet automatisch dat je over de hele looptijd goedkoper uit bent.
Wanneer is het verstandig om een lening over te sluiten?
Het kan verstandig zijn om een lening over te sluiten wanneer je voor een nieuwe lening een lagere rente kunt krijgen, meerdere leningen wilt samenvoegen of je maandlasten beter wilt laten aansluiten op je budget. Vergelijk wel de totale kosten over de hele looptijd en controleer of je huidige kredietverstrekker kosten rekent voor vervroegd aflossen. Een lager maandbedrag is niet altijd voordeliger: bij een langere looptijd kun je uiteindelijk meer rente betalen.
Kan ik meerdere leningen samenvoegen tot één lening?
Ja, in veel gevallen kun je meerdere leningen samenvoegen tot één nieuwe lening. Dit heet ook wel leningen oversluiten of herfinancieren. Je nieuwe kredietverstrekker beoordeelt of je hiervoor in aanmerking komt op basis van onder meer je inkomen, vaste lasten en bestaande schulden. Samenvoegen kan je meer overzicht geven doordat je nog maar één maandbedrag betaalt. Vergelijk wel de rente, eventuele kosten en de totale terugbetaling: een lager maandbedrag door een langere looptijd kan uiteindelijk duurder uitvallen.
Levert een lening oversluiten altijd een lagere maandlast op?
Nee, een lening oversluiten levert niet altijd een lagere maandlast op. Het maandbedrag hangt onder meer af van de rente, het leenbedrag en de looptijd. Een langere looptijd kan de maandlast verlagen, maar daardoor betaal je mogelijk langer rente en uiteindelijk meer in totaal. Vergelijk daarom niet alleen het maandbedrag, maar ook de rente, eventuele oversluitkosten en het totale bedrag dat je terugbetaalt.
Welke kosten komen kijken bij het oversluiten van een lening?
Bij het oversluiten van een lening kunnen verschillende kosten een rol spelen. Je huidige kredietverstrekker kan onder bepaalde voorwaarden kosten rekenen voor vervroegd aflossen; vraag daarom vooraf een actueel aflosbedrag op. Ook kan de nieuwe lening afsluit- of administratiekosten met zich meebrengen. Vergelijk het totale terug te betalen bedrag, inclusief eventuele kosten, met dat van je huidige lening. Zo zie je of oversluiten daadwerkelijk voordeliger is en niet alleen zorgt voor een lager maandbedrag door een langere looptijd.
Kan ik mijn lening boetevrij vervroegd aflossen?
Of je je lening boetevrij vervroegd kunt aflossen, hangt af van het soort lening en de voorwaarden van je kredietverstrekker. Veel persoonlijke leningen kun je geheel of gedeeltelijk zonder extra kosten aflossen, maar soms mag de kredietverstrekker een vergoeding rekenen. Controleer daarom je leningsovereenkomst of vraag vooraf een aflosoverzicht aan, zodat je weet of er kosten gelden en hoeveel je precies moet betalen.
Heeft een BKR-registratie invloed op het oversluiten van mijn lening?
Ja, een BKR-registratie kan invloed hebben op het oversluiten van je lening. Kredietverstrekkers beoordelen je aanvraag en kijken daarbij onder meer naar je inkomen, vaste lasten, bestaande schulden en kredietregistraties. Een registratie betekent niet automatisch dat je aanvraag wordt afgewezen, maar een betalingsachterstand of andere negatieve registratie kan het lastiger maken om een nieuwe lening af te sluiten. Oversluiten verwijdert een bestaande BKR-registratie niet vanzelf. Vraag de kredietverstrekker hoe jouw registratie wordt meegewogen en controleer vooraf of de nieuwe lening betaalbaar is.
Hoe vergelijk ik de totale kosten van mijn huidige en nieuwe lening?
Vergelijk niet alleen de maandlasten, maar bereken voor beide leningen het totale bedrag dat je vanaf nu nog betaalt. Tel bij je huidige lening alle resterende termijnen en eventuele kosten voor vervroegd aflossen op. Bereken voor de nieuwe lening alle maandtermijnen over de volledige looptijd en tel eventuele afsluit- of andere bijkomende kosten daarbij op. Vergelijk vervolgens de twee totalen en controleer ook of de looptijd en voorwaarden verschillen. Een lagere maandlast kan aantrekkelijk lijken, maar door een langere looptijd kun je uiteindelijk meer betalen. Vraag je huidige kredietverstrekker om een actueel aflosbedrag en bekijk het nieuwe aanbod zorgvuldig voordat je beslist.
