Hypotheek maximaal: hoeveel kun je lenen?
Hypotheek maximaal: hoeveel kun je lenen?
Wie een huis wil kopen, vraagt zich vaak af: wat is mijn maximale hypotheek? Het antwoord hangt niet alleen af van je inkomen. Ook je financiële verplichtingen, de rente, de waarde en het energielabel van de woning en de regels van de geldverstrekker spelen mee. Je maximale hypotheek is daarom persoonlijk en kan per aanbieder verschillen.
Hoe wordt je maximale hypotheek berekend?
Geldverstrekkers beoordelen of de maandlasten passen bij je financiële situatie. Daarbij kijken ze onder meer naar:
- Je inkomen: meestal tellen je bruto jaarinkomen en eventuele vaste toeslagen mee. Bij twee aanvragers worden de inkomens doorgaans samen beoordeeld.
- Je dienstverband: een vast contract, tijdelijk contract, uitzendwerk of ondernemerschap kan invloed hebben op hoe je inkomen wordt vastgesteld.
- Je financiële verplichtingen: bijvoorbeeld een persoonlijke lening, private lease, alimentatie of een studieschuld. Ook een kredietregistratie kan van invloed zijn.
- De hypotheekrente: de rente en de rentevaste periode beïnvloeden de berekening van je maandlasten en leencapaciteit.
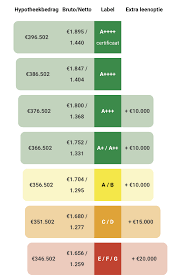
- De woning: de waarde, het energielabel en eventuele verduurzamingsplannen kunnen relevant zijn.
- De geldende leennormen: deze worden periodiek aangepast. De uitkomst kan daardoor per jaar veranderen.
Je inkomen is niet het enige dat telt
Een hoger inkomen betekent meestal dat je meer kunt lenen, maar bestaande verplichtingen verlagen vaak je beschikbare ruimte. Een lening of leasecontract kan dus invloed hebben op het maximale hypotheekbedrag, ook wanneer de maandelijkse betaling relatief laag lijkt. Geef financiële verplichtingen altijd volledig op bij een adviseur of geldverstrekker.
Ben je zelfstandig ondernemer? Dan kan de geldverstrekker je inkomen beoordelen aan de hand van jaarcijfers, aangiften en de ontwikkeling van je bedrijf. Welke jaren meetellen en welke bewijsstukken nodig zijn, verschilt per aanbieder.
De maximale hypotheek is niet altijd de maximale koopsom
In Nederland kun je doorgaans niet meer lenen dan de marktwaarde van de woning. Er bestaan uitzonderingen, bijvoorbeeld voor bepaalde energiebesparende maatregelen, maar daarvoor gelden voorwaarden. Daarnaast betaal je bij het kopen van een huis vaak bijkomende kosten. Denk aan advies- en bemiddelingskosten, notariskosten, taxatiekosten en eventuele overdrachtsbelasting. Die kosten kun je meestal niet volledig meefinancieren en betaal je daarom vaak met eigen geld.
De hoogte van je maximale hypotheek bepaalt dus niet automatisch welke woning financieel verstandig is. Houd ook rekening met onderhoud, verzekeringen, gemeentelijke lasten, energiekosten en mogelijke veranderingen in je inkomen.
Maximale hypotheek berekenen: gebruik een indicatie
Een online rekentool kan een eerste indruk geven van je leencapaciteit. De uitkomst is geen garantie: een geldverstrekker controleert je gegevens en past de actuele regels toe. Voor een nauwkeurige berekening zijn onder meer informatie over je inkomen, contractvorm, eventuele schulden en de gewenste rentevaste periode nodig.
Vraag daarom vóór je een bod uitbrengt om een persoonlijke berekening of hypotheekadvies. Zo krijg je niet alleen inzicht in wat je maximaal kunt lenen, maar ook in de maandlasten en de totale kosten.
Maximaal lenen of verantwoord lenen?
Het maximaal haalbare bedrag is niet altijd het bedrag dat het beste bij je past. Een ruimere financiële buffer kan prettig zijn voor onverwachte uitgaven of veranderingen in je situatie. Breng daarom je inkomsten en uitgaven in kaart en bepaal welke maandlast comfortabel blijft. Vergelijk daarbij niet alleen de rente, maar ook de voorwaarden en de gevolgen als je inkomen verandert.
Veelgestelde vragen over de maximale hypotheek
Kan ik mijn maximale hypotheek vooraf weten?
Je kunt vooraf een indicatie krijgen met een rekentool of een gesprek met een hypotheekadviseur. De definitieve beoordeling volgt pas nadat de geldverstrekker je gegevens en de woning heeft gecontroleerd.
Heeft een studieschuld invloed op mijn hypotheek?
Een studieschuld kan invloed hebben op hoeveel je kunt lenen. De manier waarop die schuld wordt meegenomen, hangt af van de geldende regels en de beoordeling door de geldverstrekker. Bespreek je schuld daarom altijd openlijk.
Kan ik meer lenen voor een energiezuinige woning?
Voor energiezuinige woningen of verduurzaming kunnen aanvullende mogelijkheden gelden. De voorwaarden en bedragen kunnen veranderen. Controleer daarom de actuele regels bij een hypotheekadviseur of geldverstrekker.
Kort samengevat: je maximale hypotheek hangt af van je inkomen, verplichtingen, rente, woning en de actuele leennormen. Laat een persoonlijke berekening maken voordat je financiële verplichtingen aangaat of een bod uitbrengt.
Veelgestelde Vragen over Maximale Hypotheek in Nederland
- Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
- Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?
- Hoeveel hypotheek kun je krijgen met de nieuwe regels in 2026?
- Hoeveel hypotheek kan ik krijgen met 4000?
- Wat is de maximale hypotheek die je kan krijgen?
- Hoeveel hypotheek kan ik krijgen met 100.000 inkomen?
- Kan je met 40.000 euro een huis kopen?
Hoeveel moet je verdienen om een 300.000 hypotheek te krijgen?
Voor een hypotheek van €300.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €65.000 tot €75.000 nodig, maar dit is slechts een grove indicatie. Het precieze bedrag hangt onder meer af van de hypotheekrente, rentevaste periode, eventuele studieschuld of andere financiële verplichtingen, je inkomenstype en de actuele leennormen. Laat daarom een persoonlijke berekening maken bij een hypotheekadviseur of geldverstrekker.
Hoeveel moet je verdienen om een 400.000 hypotheek te krijgen?
Voor een hypotheek van €400.000 is vaak een gezamenlijk bruto jaarinkomen van ongeveer €80.000 tot €95.000 nodig. Dit is slechts een indicatie: het exacte bedrag hangt onder meer af van de hypotheekrente, rentevaste periode, eventuele studieschuld of andere financiële verplichtingen, het energielabel van de woning en of je alleen of samen koopt. Laat daarom een persoonlijke berekening maken door een hypotheekadviseur of geldverstrekker.
Hoeveel hypotheek kun je krijgen met de nieuwe regels in 2026?
Hoeveel hypotheek je in 2026 kunt krijgen, hangt af van je bruto inkomen, eventuele schulden en andere financiële verplichtingen, de hypotheekrente en de waarde en het energielabel van de woning. De leennormen kunnen per jaar veranderen en gelden niet voor iedereen hetzelfde; daarom bestaat er geen vast maximumbedrag. Een online berekening geeft hooguit een indicatie. Laat je persoonlijke situatie toetsen door een hypotheekadviseur of geldverstrekker voordat je een bod uitbrengt.
Hoeveel hypotheek kan ik krijgen met 4000?
Met een inkomen van €4.000 per maand hangt je maximale hypotheek af van de vraag of dit bruto of netto is, en van onder meer je eventuele schulden, de hypotheekrente, rentevaste periode en de waarde van de woning. Is €4.000 je bruto maandinkomen, dan rekent een geldverstrekker doorgaans met je bruto jaarinkomen en kunnen eventuele extra inkomsten, zoals vakantiegeld, meetellen. Daardoor is er zonder persoonlijke gegevens geen betrouwbaar maximumbedrag te noemen. Een hypotheekadviseur of actuele rekentool kan een indicatie geven op basis van jouw situatie.
Wat is de maximale hypotheek die je kan krijgen?
De maximale hypotheek die je kunt krijgen, hangt af van onder meer je inkomen, eventuele schulden en andere financiële verplichtingen, de hypotheekrente en de waarde van de woning. Geldverstrekkers berekenen dit volgens de actuele leennormen; meestal kun je niet meer lenen dan 100% van de woningwaarde, al gelden er uitzonderingen voor bepaalde energiebesparende maatregelen. Daardoor bestaat er geen vast maximumbedrag dat voor iedereen geldt. Een persoonlijke berekening geeft de beste indicatie van hoeveel je kunt lenen en welke maandlasten daarbij horen.
Hoeveel hypotheek kan ik krijgen met 100.000 inkomen?
Met een bruto jaarinkomen van €100.000 kun je mogelijk een hypotheek van enkele tonnen krijgen, maar het exacte maximum hangt af van onder meer de hypotheekrente, je dienstverband, eventuele schulden of alimentatie en de waarde en het energielabel van de woning. Heb je een partner, dan kan diens inkomen de berekening veranderen. Een online rekentool geeft slechts een indicatie; laat je maximale hypotheek berekenen met je actuele gegevens voordat je een bod uitbrengt.
Kan je met 40.000 euro een huis kopen?
Kan je met 40.000 euro een huis kopen? Dat hangt ervan af of €40.000 je totale budget is of je eigen geld voor de aankoop. In Nederland is dat bedrag meestal niet genoeg om een woning volledig mee te kopen, maar het kan wel dienen als eigen inbreng naast een hypotheek. Hoeveel je kunt lenen, hangt vooral af van je inkomen, eventuele schulden en de hypotheekvoorwaarden. Houd ook rekening met bijkomende kosten, zoals advies-, taxatie- en notariskosten, die je vaak zelf moet betalen. Laat daarom berekenen wat je maximaal kunt lenen en welk aankoopbudget daarbij past.
