Maximale hypotheek: hoeveel kunt u lenen?
Maximale hypotheek: hoeveel kunt u lenen?
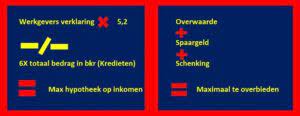
De maximale hypotheek is het hoogste bedrag dat u volgens de geldende regels en de voorwaarden van een geldverstrekker kunt lenen voor een woning. Dat bedrag hangt niet alleen af van uw inkomen. Ook bestaande financiële verplichtingen, de waarde van de woning, de hypotheekrente en uw persoonlijke situatie spelen een rol. Een maximale hypotheek is bovendien niet automatisch hetzelfde als een hypotheek die comfortabel bij uw budget past.
Welke factoren bepalen uw maximale hypotheek?
Inkomen en inkomenszekerheid
Uw bruto-inkomen is een belangrijke basis voor de berekening. Geldverstrekkers kijken bijvoorbeeld naar inkomen uit loondienst, ondernemerschap of pensioen. Bij een tijdelijk contract, wisselend inkomen of een eigen bedrijf kunnen aanvullende documenten nodig zijn. Ook kan de verwachte inkomenssituatie in de toekomst meewegen, bijvoorbeeld wanneer u binnenkort met pensioen gaat.
Koopt u samen met een partner? Dan kunnen doorgaans beide inkomens worden meegenomen, afhankelijk van de situatie en de acceptatievoorwaarden van de geldverstrekker.
Financiële verplichtingen
Leningen en andere vaste verplichtingen kunnen uw maximale hypotheek verlagen. Denk aan een persoonlijke lening, private lease, alimentatie of een studieschuld. Ook een kredietlimiet op een creditcard of betaalrekening kan invloed hebben, zelfs als u die ruimte niet volledig gebruikt. Geef uw verplichtingen daarom altijd volledig en eerlijk door bij een hypotheekaanvraag.
Hypotheekrente en rentevaste periode
De rente beïnvloedt hoeveel u maandelijks betaalt en daarmee welk bedrag u kunt lenen. Een hogere rente kan leiden tot een lagere maximale hypotheek. De gekozen rentevaste periode en de toetsregels van de geldverstrekker kunnen eveneens van invloed zijn op de berekening.
Waarde van de woning
Uw inkomen bepaalt niet als enige de grens. In Nederland kunt u in het algemeen niet meer lenen dan de woning waard is. De waarde wordt vastgesteld volgens de eisen van de geldverstrekker, bijvoorbeeld met een taxatie. Voor energiebesparende maatregelen kunnen onder voorwaarden afwijkende mogelijkheden gelden. De precieze regels kunnen veranderen en verschillen per situatie.
Maximale hypotheek is niet hetzelfde als maximaal budget
Een geldverstrekker beoordeelt of de hypotheek binnen de leennormen past. Dat zegt niet altijd genoeg over wat u zelf prettig kunt betalen. Houd ook rekening met kosten voor energie, verzekeringen, onderhoud, gemeentelijke belastingen en eventuele bijdragen aan een vereniging van eigenaren. Denk daarnaast aan veranderingen in uw inkomen of gezinssituatie.
Het kan verstandig zijn om niet het volledige bedrag te lenen dat mogelijk is. Zo houdt u meer ruimte voor onverwachte uitgaven en toekomstige plannen.
Hoeveel eigen geld heeft u nodig?
De hypotheek dekt meestal niet alle kosten rond de aankoop van een woning. Denk aan advies- en notariskosten, taxatiekosten en eventuele overdrachtsbelasting. Deze aankoopkosten worden vaak “kosten koper” genoemd. Ook voor een verbouwing of voor het verschil tussen de koopprijs en de maximale financiering kan eigen geld nodig zijn. Welke kosten van toepassing zijn, hangt af van uw aankoop en uw persoonlijke situatie.
Zo krijgt u een eerste inschatting
- Verzamel gegevens over uw inkomen en eventuele schulden of andere financiële verplichtingen.
- Gebruik een hypotheekberekening voor een globale indicatie. De uitkomst is geen garantie voor een hypotheekaanbod.
- Breng naast de hypotheek ook de verwachte maandlasten en aankoopkosten in kaart.
- Laat uw situatie beoordelen door een hypotheekadviseur of geldverstrekker voordat u een bod uitbrengt.
Conclusie
Uw maximale hypotheek wordt bepaald door een combinatie van inkomen, financiële verplichtingen, rente en woningwaarde. Omdat regels en acceptatievoorwaarden kunnen veranderen, is een online berekening vooral een eerste indicatie. Laat uw persoonlijke situatie zorgvuldig beoordelen en kijk niet alleen naar hoeveel u kunt lenen, maar vooral naar welke maandlasten voor u verantwoord en haalbaar zijn.
Veelgestelde Vragen over de Maximale Hypotheek: Berekening, Invloeden en Mogelijkheden
- Hoe wordt mijn maximale hypotheek berekend?
- Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?
- Welke invloed hebben mijn schulden en financiële verplichtingen op mijn maximale hypotheek?
- Hoe beïnvloedt de hypotheekrente hoeveel ik maximaal kan lenen?
- Kan ik samen met mijn partner meer hypotheek krijgen?
- Hoeveel eigen geld heb ik nodig naast mijn maximale hypotheek?
- Kan ik meer lenen dan de waarde van de woning?
- Welke invloed heeft een studieschuld op mijn maximale hypotheek?
- Hoe kan ik mijn maximale hypotheek nauwkeurig laten berekenen?
Hoe wordt mijn maximale hypotheek berekend?
Uw maximale hypotheek wordt berekend op basis van onder meer uw bruto-inkomen, eventuele schulden en andere financiële verplichtingen, de hypotheekrente en de rentevaste periode. Ook de waarde van de woning speelt een rol: doorgaans kunt u niet meer lenen dan de woning volgens de geldende regels waard is. Koopt u samen met een partner, dan kunnen beide inkomens mogelijk meetellen. De uitkomst hangt af van uw persoonlijke situatie en de actuele normen van geldverstrekkers. Een online berekening geeft daarom alleen een indicatie; een hypotheekadviseur of geldverstrekker kan uw mogelijkheden nauwkeuriger beoordelen.
Hoeveel hypotheek kan ik krijgen op basis van mijn inkomen?
Hoeveel hypotheek u op basis van uw inkomen kunt krijgen, hangt af van verschillende factoren. Geldverstrekkers kijken onder meer naar uw bruto jaarinkomen, eventuele schulden en andere financiële verplichtingen, de hypotheekrente en de rentevaste periode. Koopt u samen met een partner, dan kunnen meestal beide inkomens meetellen. Omdat de regels en uw persoonlijke situatie invloed hebben op de uitkomst, geeft een online berekening alleen een eerste indicatie. Een hypotheekadviseur of geldverstrekker kan uw maximale hypotheek nauwkeuriger berekenen.
Welke invloed hebben mijn schulden en financiële verplichtingen op mijn maximale hypotheek?
Schulden en andere financiële verplichtingen kunnen uw maximale hypotheek verlagen, omdat geldverstrekkers beoordelen hoeveel ruimte u na uw vaste lasten overhoudt voor de hypotheek. Denk bijvoorbeeld aan een persoonlijke lening, studieschuld, private lease, alimentatie of een kredietlimiet op een creditcard. Hoe hoog de verplichting meetelt, hangt af van de soort schuld en de regels van de geldverstrekker. Geef uw financiële verplichtingen daarom volledig door wanneer u een hypotheek aanvraagt; een adviseur kan helpen inschatten wat dit betekent voor uw leencapaciteit.
Hoe beïnvloedt de hypotheekrente hoeveel ik maximaal kan lenen?
De hypotheekrente beïnvloedt zowel uw maandlasten als uw maximale hypotheek. Bij een hogere rente betaalt u doorgaans meer rente per maand, waardoor er volgens de leennormen minder ruimte overblijft om te lenen. Een lagere rente kan juist betekenen dat u meer kunt lenen, al hangt de precieze uitkomst ook af van uw inkomen, financiële verplichtingen en de voorwaarden van de geldverstrekker. De rentevaste periode en de actuele toetsregels kunnen eveneens meespelen. Een berekening geeft daarom slechts een indicatie; laat uw persoonlijke situatie beoordelen door een hypotheekadviseur of geldverstrekker.
Kan ik samen met mijn partner meer hypotheek krijgen?
Ja, vaak kunt u samen met uw partner meer hypotheek krijgen, omdat de geldverstrekker doorgaans beide inkomens meeneemt in de berekening. Hoeveel u extra kunt lenen, hangt ook af van eventuele schulden en andere financiële verplichtingen van jullie beiden, de rente, de woningwaarde en de geldende leennormen. Samen aanvragen betekent dus niet automatisch dat u meer kunt lenen dan u comfortabel kunt terugbetalen; laat daarom jullie persoonlijke situatie goed doorrekenen.
Hoeveel eigen geld heb ik nodig naast mijn maximale hypotheek?
Hoeveel eigen geld u naast uw maximale hypotheek nodig heeft, hangt af van de woningprijs, de waarde volgens de taxatie en uw persoonlijke situatie. In Nederland kunt u doorgaans niet meer lenen dan 100% van de woningwaarde. Kosten zoals notariskosten, taxatiekosten, hypotheekadvies en eventuele overdrachtsbelasting moet u daarom meestal zelf betalen. Ook heeft u eigen geld nodig als u meer biedt dan de woning waard blijkt te zijn. Het benodigde bedrag verschilt per situatie; laat daarom vooraf een overzicht maken van alle aankoopkosten en uw financieringsmogelijkheden.
Kan ik meer lenen dan de waarde van de woning?
Meestal kunt u niet meer lenen dan de marktwaarde van de woning, doorgaans vastgesteld met een taxatie. In Nederland is de hypotheek in principe begrensd op 100% van die waarde. Voor bepaalde energiebesparende maatregelen kunnen onder voorwaarden uitzonderingen gelden. Kosten zoals advies-, notaris- en taxatiekosten moet u meestal met eigen geld betalen. De precieze mogelijkheden hangen af van uw situatie en de actuele regels.
Welke invloed heeft een studieschuld op mijn maximale hypotheek?
Een studieschuld kan uw maximale hypotheek verlagen, omdat geldverstrekkers rekening houden met uw financiële verplichtingen bij het berekenen van wat u verantwoord kunt lenen. Hoe groot de invloed is, hangt onder meer af van de hoogte van uw schuld, de toepasselijke regels en uw persoonlijke situatie. Geef uw studieschuld altijd eerlijk op bij een hypotheekaanvraag en bespreek met een hypotheekadviseur hoe deze uw mogelijkheden beïnvloedt.
Hoe kan ik mijn maximale hypotheek nauwkeurig laten berekenen?
Voor een nauwkeurige berekening van uw maximale hypotheek kunt u het beste een hypotheekadviseur of geldverstrekker inschakelen. Houd gegevens bij de hand over uw inkomen, dienstverband, spaargeld en eventuele leningen, studieschuld, alimentatie of leaseverplichtingen. Ook de geschatte woningwaarde, de hypotheekrente en de gewenste rentevaste periode spelen mee. Een online rekentool geeft meestal alleen een eerste indicatie; de uiteindelijke mogelijkheden hangen af van uw volledige financiële situatie en de actuele regels. Laat daarom ook uw verwachte maandlasten en bijkomende woonkosten beoordelen voordat u een bod uitbrengt.
